

AGRONEGÓCIO
Prevenção Jurídica: Estratégia Eficaz para Evitar Litígios e Proteger Patrimônio

AGRONEGÓCIO

Assessoria legal precoce reduz riscos e custos
A busca por orientação jurídica desde os primeiros sinais de conflito ainda é pouco comum, mas especialistas afirmam que essa prática é essencial para evitar prejuízos financeiros, desgaste emocional e disputas judiciais prolongadas. A advocacia preventiva ajuda na formalização de acordos, preservação de provas e construção de soluções seguras, focando na proteção patrimonial e mitigação de riscos.
Procurar ajuda tarde pode comprometer soluções
Segundo Marco Aurélio Alves, da Hemmer Advocacia, atrasar a procura por assessoria jurídica costuma dificultar a resolução de conflitos.
“Na maioria dos casos, o prejuízo já ocorreu, o conflito se intensificou e provas importantes se perderam. O Direito exige forma, estratégia e segurança, não apenas boa intenção”, explica.
Informalidade em acordos é um risco frequente
A tentativa de resolver conflitos de forma informal, como por mensagens, promessas verbais ou combinações genéricas, cria uma falsa sensação de resolução. Sem formalização adequada, o que foi combinado pode não ter validade jurídica ou sequer ser cumprido, alerta o advogado.
Preservação de provas é decisiva
A perda de provas é um fator crítico em disputas mal conduzidas. Fotografias fora do momento certo, documentos não solicitados e testemunhas não identificadas podem enfraquecer a defesa.
“No Judiciário, não basta ter razão, é preciso provar. Sem prova, a chance de êxito diminui consideravelmente”, ressalta Marco Aurélio.
Acordos estruturados fortalecem a posição jurídica
Contrariando o mito de que acordos representam concessões, o advogado explica que um acordo bem elaborado fortalece a posição jurídica, encerra conflitos e proporciona previsibilidade. Em contraste, processos judiciais envolvem tempo, custos elevados, desgaste emocional e decisões imprevisíveis, mesmo em causas simples.
Prevenção jurídica é um investimento estratégico
Marco Aurélio enfatiza que medidas preventivas, como notificações extrajudiciais bem redigidas, contratos claros e acordos estruturados, resolvem muitas questões de forma rápida e segura.
“No Direito, improviso gera prejuízo. Planejamento protege patrimônio, preserva relações e garante tranquilidade”, conclui.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
Renegociação pode alcançar produtor que manteve contas em dia
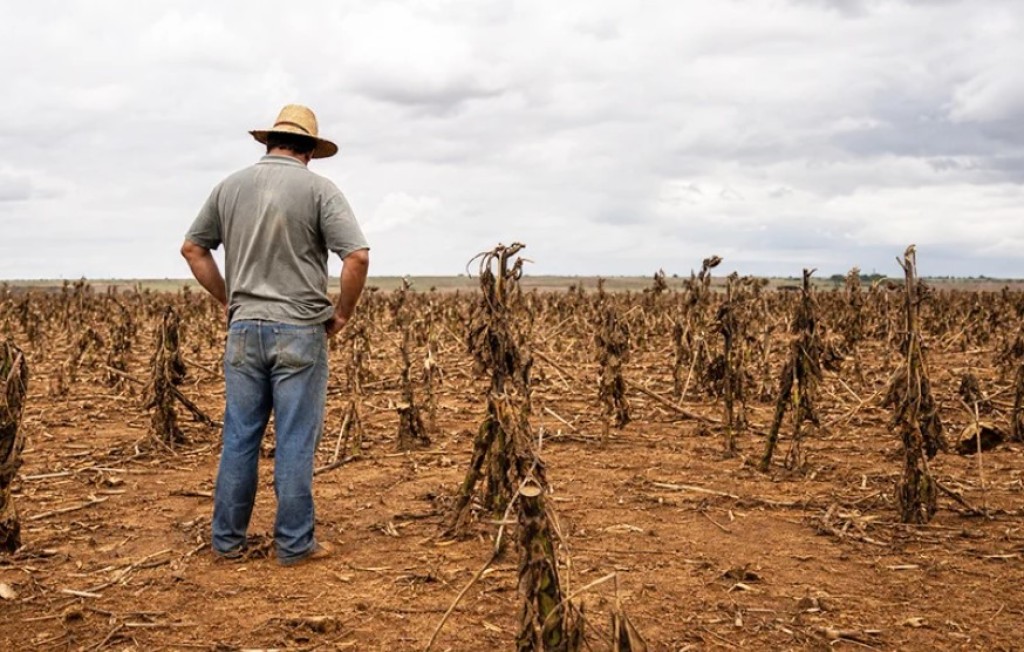
Produtores que sofreram perdas de safra, mas fizeram esforço para manter os pagamentos em dia, poderão ter acesso ampliado à renegociação de dívidas rurais. A mudança está no parecer apresentado nesta segunda-feira (28.09) pelo deputado Paulo Pimenta à Medida Provisória 1.376/2026. O texto também propõe incluir mais operações feitas por meio de Cédulas de Produto Rural (CPRs), dívidas convertidas em empréstimos comuns e parcelas de investimentos que vencem até o fim deste ano.
As alterações ainda não estão aprovadas. O relator apresentou um projeto de lei de conversão à comissão mista responsável pela análise da medida provisória, sem data marcada para votar o parecer. Se passar pelo colegiado, o texto seguirá para os plenários da Câmara e do Senado. Até lá, as condições já previstas na medida provisória continuam valendo; a ampliação proposta no relatório depende da votação no Congresso.
A mudança para os produtores adimplentes corrige uma limitação da redação original. A medida provisória permite que parte deles contrate a linha de composição de dívidas, mas exige que a operação tenha sido renegociada ou prorrogada anteriormente. O parecer retira essa exigência: o produtor enquadrado nos demais critérios poderá solicitar a renegociação mesmo que tenha mantido o financiamento em dia sem uma prorrogação prévia.
O relator também propõe estender esse tratamento a parcelas de financiamentos de investimento, como os usados na compra de máquinas, equipamentos e estruturas da propriedade, com vencimento até dezembro de 2026. Hoje, a medida provisória impõe condições de inadimplência para enquadrar essas parcelas. Para quem enfrenta uma perda de receita, a diferença é poder reorganizar os pagamentos antes de deixar uma prestação vencer.
Outra mudança atinge as CPRs, instrumento amplamente usado no financiamento privado da produção. A medida provisória já contempla essas cédulas, mas sob condições restritas. O parecer busca permitir a renegociação de títulos emitidos em favor de bancos, cooperativas de produção e revendas de insumos. Inclui ainda CPRs em dia, que receberiam tratamento semelhante ao das operações de custeio, e propõe uma forma de quitar títulos em atraso mediante a emissão de nova cédula.
O relatório alcança também dívidas rurais que, em negociações anteriores, foram transformadas em empréstimos comuns, como operações formalizadas por Cédula de Crédito Bancário (CCB). Embora o dinheiro tenha sido usado para a atividade agropecuária, a mudança na forma do contrato pode retirar esses débitos do alcance das regras atuais. O parecer procura considerar a origem da dívida para definir seu enquadramento.
Foram incluídas ainda operações coletivas ou grupais do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) e dívidas de capital de giro ligadas à atividade rural. O texto abre uma exceção para produtores que já renegociaram débitos pela Medida Provisória 1.314/2025 e sofreram uma nova perda, provocada por evento distinto e posterior ao que justificou a primeira renegociação.
O acesso não será automático. A medida provisória exige que o produtor ou a cooperativa comprove, por laudo de profissional habilitado, perdas em pelo menos duas safras entre 2019 e 2025, com redução mínima de 30% da renda bruta esperada. As perdas podem decorrer de eventos climáticos ou da queda dos preços dos produtos financiados. O parecer também propõe atualizar de 31 de maio para 31 de agosto de 2026 a data usada para verificar a situação de inadimplência.
Permanecem no texto apresentado pelo relator as condições gerais de pagamento previstas na medida: prazo de até oito anos, com a primeira amortização do principal após dois anos, e juros anuais de 6% para agricultores familiares do Pronaf, 9% para produtores enquadrados no Pronamp e 12% para os demais. Nos casos mais graves definidos pela medida provisória, o prazo pode chegar a dez anos e as taxas caem para 5%, 8% e 11%, respectivamente. Os juros são pagos durante a carência.
A discussão ocorre no mesmo momento em que chega ao fim o prazo de decisão sobre o novo marco do seguro rural. As propostas atuam em momentos diferentes da vida financeira da propriedade: a apólice pode reduzir o impacto de uma perda futura, enquanto a renegociação procura reorganizar dívidas já contraídas. Para o produtor interessado nas novas hipóteses previstas no parecer, o passo decisivo agora é acompanhar a votação da comissão mista e o texto que eventualmente será aprovado pelo Congresso.
Fonte: Pensar Agro

Renegociação pode alcançar produtor que manteve contas em dia

Prazo para sanção ou veto do projeto que altera as regras do seguro rural termina nesta terça-feira

Waleska Melo é a nova musa da Império de Casa Verde: ‘Coração está transbordando!’

MPAC celebra 14 anos do NAT com ciclo de palestras sobre inteligência, tecnologia e território

Clara, filha de Zezé Di Camargo e Graciele surpreende ao escolher doces: ‘Sem açúcar’

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...


Prefeitura nas Ruas leva serviços de recuperação viária ao Segundo Distrito de Rio Branco
A Prefeitura de Rio Branco, por meio da Empresa Municipal de Urbanização (Emurb) e da Secretaria Municipal de Infraestrutura e...

Prefeito de Rio Branco acompanha áreas atingidas por forte chuva e determinou força-tarefa para reduzir impactos dos alagamentos na capital
O prefeito de Rio Branco, Alysson Bestene, acompanhou de perto, na manhã deste sábado (26), a situação das áreas afetadas...


Comboio com novos ônibus da JTP segue viagem rumo a Rio Branco e previsão é de chegada da frota a partir de segunda-feira (28)
O comboio com os novos ônibus que irão integrar o sistema de transporte coletivo de Rio Branco continua avançando rumo...
Waleska Melo é a nova musa da Império de Casa Verde: ‘Coração está transbordando!’
Waleska Melo, de 28 anos, viverá uma experiência pra lá de especial no Carnaval de 2027. A influenciadora sergipana foi...
Clara, filha de Zezé Di Camargo e Graciele surpreende ao escolher doces: ‘Sem açúcar’
Clara, filha de Graciele Lacerda e do cantor Zezé Di Camargo encantou os seguidores da mãe ao surgir em um...

Ana Hickmann e Edu Guedes celebram 14 dias de lua de mel na Itália: ‘Melhor parte’
Ana Hickmann e Edu Guedes estão de volta ao Brasil após uma viagem romântica pela Itália. O casal aproveitou 14...
-
 POLÍTICA7 dias atrás
Eduardo Ribeiro destaca formação de profissionais para atendimento educacional de pessoas com TEA
-
 SEM CATEGORIA4 dias atrás
Cuidar Rio Branco retira mais de 70 toneladas de lixo e entulhos dos igarapés Batista e São Francisco
-
 SEM CATEGORIA6 dias atrás
Prefeitura de Rio Branco inaugura CAPS III Samaúma com atendimento 24 horas e amplia assistência em saúde mental
-
 POLÍTICA7 dias atrás
Edvaldo Magalhães cobra providências para problemas na merenda e no transporte escolar
-
 FAMOSOS7 dias atrás
Ana Hickmann revela segundo dia mais especial de sua vida: ‘Esse dia foi mágico’
-
 POLÍTICA NACIONAL6 dias atrás
Atendimento a vítima de estupro e outras violências ganha protocolo unificado
-
 TJ AC7 dias atrás
TJAC participa de debate sobre inteligência artificial no Judiciário com conselheiro do CNJ
-
 POLÍTICA NACIONAL6 dias atrás
Piranguinho (MG) recebe título de Capital Nacional do Pé de Moleque

