

AGRONEGÓCIO
Atraso no IR ameaça crédito da lavoura; saiba aqui como regularizar o CPF e evitar bloqueio

AGRONEGÓCIO

O produtor rural que perdeu o prazo para a entrega da Declaração do Imposto de Renda Pessoa Física deve regularizar o CPF imediatamente para não ter o crédito bloqueado para o custeio da atividade. O prazo para entregar a declaração terminou nesta sexta-feira (29.05). A estimativa baseada nos dados históricos da Receita Federal é de que mais de 1 milhão de contribuintes em todo o País iniciaram este sábado (30) em situação de pendência com o Fisco. No setor agropecuário, o atraso aciona travas burocráticas automáticas que congelam de forma compulsória a liberação de novas parcelas de financiamentos e investimentos em bancos públicos e cooperativas de crédito.
O impacto financeiro imediato para quem ficou no grupo de retardatários começa com uma multa automática mínima de R$ 165,74, mas o verdadeiro risco para a operação da fazenda reside no escalonamento dessa penalidade, que pode atingir até 20% do imposto total devido. Sem o processamento da declaração atrasada, o CPF do contribuinte entra em situação suspensa, o que inviabiliza a emissão de certidões negativas de débito. Para o produtor, essa restrição cadastral significa a paralisação de qualquer movimentação de crédito e o impedimento para assinar novos contratos de custeio essenciais para o andamento do ciclo agrícola.
Para destravar a situação fiscal e restabelecer o acesso aos recursos bancários, o produtor precisa estruturar o ajuste contábil de forma retroativa. O processo exige a centralização de todas as notas fiscais de venda da produção e os comprovantes de custos operacionais com insumos — como sementes, defensivos, ração e óleo diesel —, que servem para abater a base de cálculo do imposto. Também é necessário cruzar os extratos das contas correntes utilizadas na atividade e resgatar o Imposto Territorial Rural (ITR). A Receita Federal permite o download dos programas oficiais e o envio de declarações pendentes referentes aos últimos cinco anos.
Dentro do sistema do Fisco, o preenchimento deve ser concentrado na Ficha de Atividade Rural, onde as receitas brutas e as despesas de custeio são confrontadas. Após a transmissão digital, o próprio programa calcula o imposto remanescente e emite o Documento de Arrecadação de Receitas Federais (DARF) com o valor da multa por atraso precificada. O cerco fiscal do órgão é consideravelmente mais apertado para as propriedades de médio e grande porte: aqueles que registraram faturamento bruto anual superior a R$ 4,8 milhões são obrigados a transmitir o Livro Caixa Digital do Produtor Rural (LCDPR), um arquivo magnético que exige conciliação bancária mês a mês e que, se enviado com erros ou omissões, dispara auditorias automáticas.
A complexidade das regras tributárias do setor, que permite ao agricultor optar entre o recolhimento pelo lucro real ou pelo lucro presumido — em que o governo taxa uma alíquota fixa sobre 20% da receita bruta da fazenda —, torna o acompanhamento especializado indispensável. Especialistas alertam que o preenchimento feito às pressas para se livrar da multa de atraso costuma resultar em bitributação e erros de classificação de despesas de investimentos, o que retém o CPF do produtor no pente-fino da malha fina e paralisa o acesso às subvenções federais do Plano Safra no momento em que o planejamento do novo ciclo exige liquidez imediata.
QUE FAZER AGORA
Se você passou as últimas semanas focado na colheita ou no manejo do gado e esqueceu que o prazo do Imposto de Renda acabou ontem, não adianta chorar sobre o leite derramado. O foco agora é agir rápido antes que a Receita Federal suspenda o seu CPF e o banco corte o seu crédito do Plano Safra.
Para resolver a pendência sem complicação, o caminho mais curto e seguro se resume a três passos práticos:
-
Junte os papéis: pegue os canhotos e notas fiscais de tudo o que você vendeu (grãos, leite, animais) e as notas de tudo o que gastou para rodar a fazenda (óleo diesel, adubo, semente, ração, sal mineral). Peça também o extrato da conta bancária que você usa para movimentar o dinheiro do campo.
-
Fuja do celular se a sua movimentação foi grande: A Receita Federal até deixa fazer a declaração pelo aplicativo de celular, mas isso só serve para quem tem pouca coisa. Se você vendeu safra ou comprou insumos, o aplicativo de celular vai travar e não vai aceitar os seus dados. O jeito certo é usar o programa oficial instalado no computador.
-
Pague o “pedágio” do atraso: Assim que preencher e enviar os dados pelo computador, o sistema vai gerar o recibo e um boleto (chamado DARF). Esse boleto é a multa pelo atraso, que custa no mínimo R$ 165,74. Pague esse documento o quanto antes, porque o banco só destrava as suas linhas de crédito depois que a Receita reconhecer o pagamento.
O atalho definitivo: A contabilidade do campo é cheia de armadilhas. Se a sua receita bruta passou de R$ 4,8 milhões, você é obrigado a entregar o Livro Caixa Digital e o cruzamento de dados é rigoroso. Se você não tem tempo para ficar na frente do computador ou tem dúvida se deve declarar pelo lucro real ou presumido, não invente moda: junte os papéis e entregue no colo de um contador especializado em agronegócio. O custo do profissional é mais barato do que o prejuízo de ficar preso na malha fina com o custeio do próximo ciclo congelado.
Baixe o aplicativo e siga o passo a passo na Receita, clicando aqui
Fonte: Pensar Agro

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027
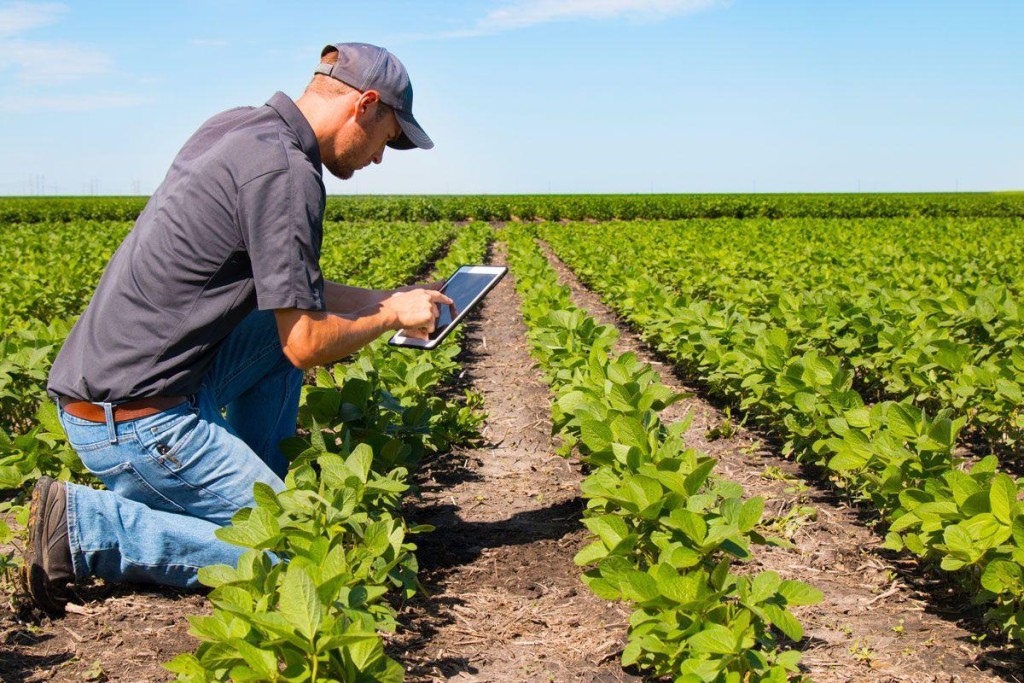
Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.
Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.
Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.
A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.
Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.
Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.
Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.
A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.
Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.
A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.
A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.
Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.
Fonte: Pensar Agro

Plenário analisa fim da escala 6×1 na terça-feira

MPAC discute pautas prioritárias para reunião do Eixo de Direitos Humanos do CNPG

Xapuri: MPAC reforça atuação na fiscalização e orientação sobre as eleições 2026

André Marques se declara para Marcelo, filho de Ivete nos 17 anos do garoto

MPAC e AHAC discutem ações de acolhimento a vítimas de LGBTfobia

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...

Entre lágrimas e esperança, Rio Branco começa uma nova história no transporte coletivo
Por alguns minutos, na manhã desta quinta-feira (1º de outubro), Rio Branco não viveu apenas a apresentação de uma nova...

Com nova frota, líderes comunitários pedem apoio da população para preservar os ônibus
A entrega dos novos ônibus adquiridos para o transporte coletivo de Rio Branco marca um momento importante para a capital....
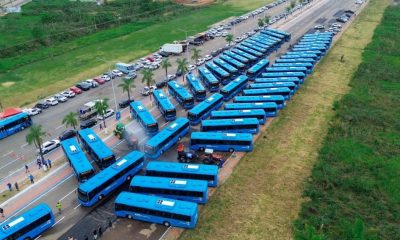

Prefeito de Rio Branco apresenta nova frota de ônibus e inicia nova fase no transporte coletivo de Rio Branco
Rio Branco inicia nesta quinta-feira (1º) um novo capítulo na história do transporte coletivo da capital. O prefeito Alysson Bestene...

André Marques se declara para Marcelo, filho de Ivete nos 17 anos do garoto
O ator e apresentador André Marques usou as redes sociais nesta sexta-feira (2), para fazer uma linda declaração de aniversário...

Maiara compartilha clique romântico com namorado e faz declaração: ‘Ele está aqui’
A cantora Maiara, de 38 anos, compartilhou nesta sexta-feira (2), um registro especial ao lado do namorado, Felipe Cavalliere, de...

Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’
Bless Gagliasso de 11 anos, filho de Giovanna Ewbank e Bruno Gagliasso estreou como ator na Globo esta semana e...
-

 AGRONEGÓCIO7 dias atrás
Greening, safra menor e queda no consumo pressionam o setor brasileiro
-
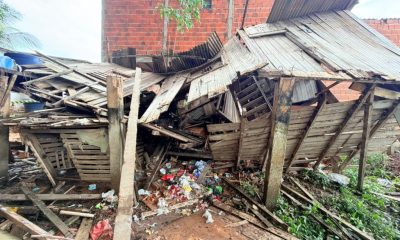
 SEM CATEGORIA6 dias atrás
Prefeitura de Rio Branco atende famílias atingidas por fortes chuvas e ventos em 14 bairros da capital
-

 SEM CATEGORIA5 dias atrás
Comboio com novos ônibus da JTP segue viagem rumo a Rio Branco e previsão é de chegada da frota a partir de segunda-feira (28)
-
 AGRONEGÓCIO6 dias atrás
Festival do agro projeta R$ 2,2 bilhões em negócios
-
 SEM CATEGORIA5 dias atrás
Prefeito de Rio Branco acompanha áreas atingidas por forte chuva e determinou força-tarefa para reduzir impactos dos alagamentos na capital
-
 SEM CATEGORIA6 dias atrás
Enxerga Mais Rio Branco: Prefeitura entrega mais de 200 óculos e transforma a vida de estudantes e famílias
-
 AGRONEGÓCIO6 dias atrás
CAR e GTA podem acelerar controle da origem do gado
-
 SEM CATEGORIA6 dias atrás
Primeiros ônibus novos da JTP começam viagem para Rio Branco e marcam nova fase do transporte coletivo da capital

