

AGRONEGÓCIO
Fiagro Campo Arado chega ao mercado com patrimônio de R$ 50 milhões e potencial de R$ 200 milhões

AGRONEGÓCIO

Os Fundos de Investimento nas Cadeias Produtivas do Agronegócio (Fiagros) vêm se consolidando como uma alternativa estratégica de financiamento no Brasil. Criados em 2021, esses fundos já movimentam mais de R$ 32 bilhões em patrimônio líquido e reúnem mais de 420 mil investidores.
Em 2024, os Fiagros registraram crescimento de dois dígitos no número de cotistas, acompanhando a alta na emissão de Certificados de Recebíveis do Agronegócio (CRAs) e a busca por crédito fora do sistema bancário tradicional. Esse movimento atende à demanda de produtores rurais e agroindústrias por capital frente à volatilidade climática, oscilações de preços internacionais e aumento dos custos de insumos.
Além de democratizar o acesso ao setor, os Fiagros contribuem para ampliar a liquidez do agronegócio e reduzir a dependência do crédito público, reforçando seu papel estratégico na economia nacional.
FIDC Fiagro Campo Arado: estrutura e potencial de crescimento
Dentro desse cenário, a Asset Bank anunciou a abertura do FIDC Fiagro Campo Arado, fundo estruturado para financiar o ciclo produtivo de agricultores e agroindústrias.
- Patrimônio atual: R$ 50 milhões
- Potencial de crescimento: R$ 200 milhões (300%)
- Estratégia de crédito: custeio de safra, antecipação de recebíveis e investimentos de longo prazo
O fundo busca diversificação setorial (soja, milho, café, cana e pecuária) e geográfica, distribuindo operações em diferentes estados para reduzir riscos climáticos e de mercado. “Nosso objetivo é oferecer crédito estruturado que acompanhe o ciclo produtivo, fortalecendo a relação de longo prazo com produtores e agroindústrias”, explica Gustavo Assis, CEO da Asset Bank.
Histórico operacional e política de garantias
Antes de ser aberto ao público, o Campo Arado operou por mais de dois anos com recursos próprios e investidores estratégicos, acumulando recebíveis pagos, operações liquidadas e renovações de crédito.
O fundo adota uma política de garantias robusta, com destaque para:
- 98% das operações possuem algum tipo de garantia
- 70% com alienação de imóveis
- Outras garantias incluem cessão de direitos creditórios, penhor de safra, ativos biológicos, veículos e aval de grupos econômicos ou familiares
- 77% das operações contam com cessão de pagamento de grandes indústrias do agro, com recebíveis em conta escrow
Essa diversificação de garantias oferece proteção sólida aos investidores, característica comum nas operações de crédito do agronegócio.
Benefícios para investidores e estrutura de aportes
O Campo Arado oferece cotas sêniores com remuneração de CDI + 4%, aproveitando as vantagens tributárias do formato Fiagro:
- Isenção de IOF
- Ausência de come-cotas
- Alíquota mínima de 15% sobre rendimentos no resgate
O fundo abriu aportes iniciais de R$ 20 milhões na primeira tranche, mantendo subordinação superior a 20%, considerada elevada para proteção dos cotistas. Novas tranches de R$ 20 milhões serão abertas até atingir o limite de R$ 200 milhões.
“Após dois anos testando o modelo com capital próprio e construindo histórico sólido, entendemos que o Campo Arado está pronto para dar esse passo. O investidor encontra aqui uma oportunidade segura, lastreada em ativos reais e com impacto direto no desenvolvimento do agro brasileiro”, conclui Gustavo Assis.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
Metade do prazo já passou e renegociação rural de R$ 100 bilhões ainda não chega ao produtor

Metade do prazo para a contratação das linhas especiais destinadas à renegociação das dívidas rurais já transcorreu, mas produtores continuam relatando dificuldades para acessar o programa. A Medida Provisória nº 1.376, publicada em 15 de julho, concedeu 120 dias para as operações, período que termina em meados de novembro.
A demora ocorre quando R$ 207,5 bilhões da carteira ativa de crédito rural apresentam algum tipo de problema. O valor corresponde a 23,5% do total e reúne financiamentos inadimplentes, vencidos, renegociados ou prorrogados, segundo dados de julho do Banco Central compilados pela Federação da Agricultura do Estado do Rio Grande do Sul (Farsul).
O mecanismo foi anunciado com potencial para renegociar mais de R$ 100 bilhões em dívidas de produtores e cooperativas atingidos por eventos climáticos ou pela queda dos preços agrícolas. O Banco do Brasil calcula que até 113 mil clientes da instituição podem ser alcançados pelas novas condições.
Na prática, porém, exigências documentais, custos adicionais, pedidos de novas garantias e cobrança de entrada estão impedindo que parte dos produtores conclua a operação. As dificuldades atingem principalmente agricultores familiares, pequenos produtores e propriedades com o caixa mais comprometido.
Em nota a Frente Parlamentar da Agropecuária (FPA) manifestou preocupação com a execução da medida e pediu que o Congresso acompanhe o funcionamento das linhas. A entidade reconhece a importância da renegociação, mas avalia que os recursos ainda não chegam ao campo na velocidade e na escala exigidas pela crise.
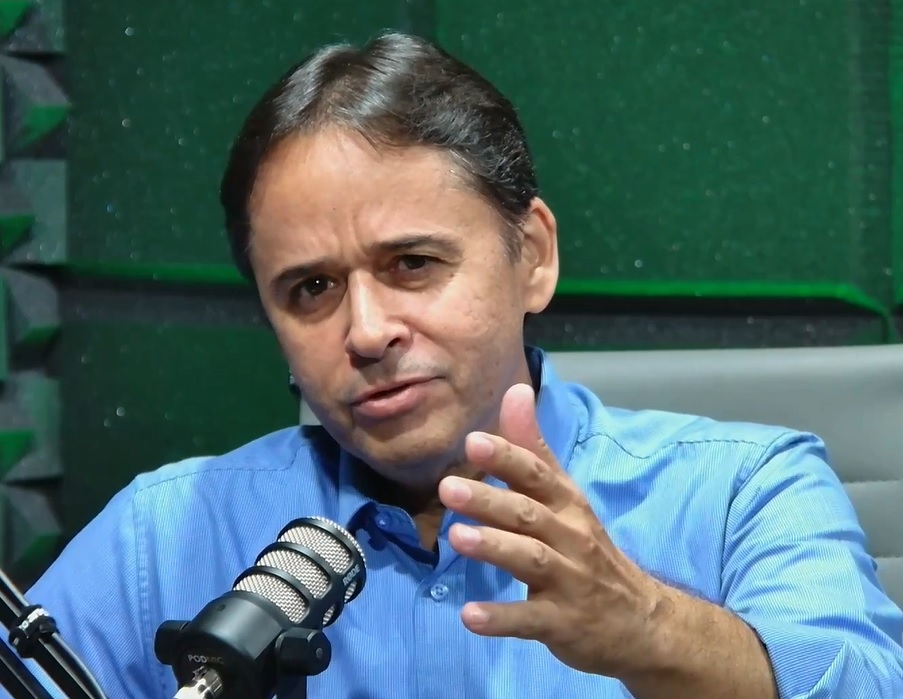 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), a existência da linha não basta se as condições impedirem a contratação.
“A renegociação foi apresentada como uma saída para produtores que acumulam perdas há várias safras. Se o agricultor chega ao banco e encontra uma sequência de exigências que não consegue cumprir, a política existe no papel, mas não resolve o problema dentro da propriedade”, afirma Rezende.
Para acessar as condições gerais, o produtor precisa comprovar perdas em duas ou mais safras entre 2019 e 2025, com redução mínima de 30% da renda bruta esperada. A comprovação deve ser feita por laudo emitido por profissional legalmente habilitado.
A exigência busca dar segurança à aplicação dos recursos públicos, mas se transformou em um dos principais obstáculos. Além do custo de contratação do responsável técnico, o produtor pode ter dificuldade para reconstruir dados de lavouras cultivadas vários anos atrás.
A FPA propõe que pequenos produtores possam apresentar laudos coletivos quando as propriedades de uma mesma região tiverem sido atingidas pelo mesmo evento climático. Também defende a dispensa de um novo documento nos casos de operações que já passaram por renegociação e permanecem com saldo comprometido.
“Não se trata de retirar a fiscalização nem de aceitar informações sem comprovação. É possível manter o rigor e, ao mesmo tempo, reconhecer perdas coletivas provocadas por uma seca, enchente ou geada. Exigir dezenas de laudos individuais para propriedades vizinhas atingidas pelo mesmo evento aumenta o custo e atrasa uma solução urgente”, diz Isan Rezende.
A medida provisória permite renegociar financiamentos de custeio, comercialização e industrialização, determinadas parcelas de investimentos e algumas Cédulas de Produto Rural (CPRs) com liquidação financeira. As operações precisam atender às datas e condições estabelecidas no texto.
Os limites chegam a R$ 400 mil para agricultores familiares atendidos pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), R$ 2 milhões para beneficiários do Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e R$ 4 milhões para os demais produtores.
As taxas anuais são de 6% para o Pronaf, 9% para o Pronamp e 12% para os demais. O prazo de pagamento pode chegar a oito anos, com a primeira amortização do principal dois anos depois da contratação, embora os juros sejam pagos durante a carência.
Nos casos mais graves, envolvendo perdas de pelo menos 40% da renda em três ou mais safras, os limites e os prazos são ampliados. O financiamento pode chegar a R$ 8 milhões para produtores fora do Pronaf e do Pronamp, com pagamento em até dez anos.
Outro problema é a cobrança de entrada. Produtores que procuram a renegociação geralmente já enfrentam falta de capital de giro. Exigir um pagamento antecipado pode excluir justamente aqueles que apresentam maior necessidade de reorganizar o passivo.
Há ainda preocupação com a próxima safra. A medida provisória determina que a renegociação não pode impedir a contratação de novos financiamentos nem levar o beneficiário a cadastros restritivos. Ao mesmo tempo, permite que os bancos apliquem suas políticas internas, reavaliem o risco e peçam reforço das garantias.
Essa combinação cria uma diferença entre a proteção escrita na norma e a decisão tomada na agência bancária. Formalmente, a adesão não bloqueia o crédito. Na avaliação individual, entretanto, o comprometimento financeiro pode levar o banco a recusar ou limitar novos recursos.
“A dívida passada precisa ser reorganizada para que o produtor volte a produzir. Renegociar o passivo e fechar a porta do crédito para a nova safra apenas adia o problema. Sem custeio, ele planta menos, reduz tecnologia, perde produtividade e volta a ter dificuldade para pagar”, alerta Rezende.
Os dados nacionais já mostram uma retração do financiamento tradicional. A área produtiva atendida pelas linhas de custeio do Plano Safra caiu de 34,2 milhões para 25,4 milhões de hectares em 12 meses, redução próxima de 26%.
No mesmo período, o valor contratado em crédito rural tradicional, sem considerar títulos privados como as CPRs, recuou 12%, para R$ 181,1 bilhões. O número de contratos diminuiu 10,3% e ficou em 777,8 mil.
A FPA também pede que sejam preservadas as características dos Fundos Constitucionais de Financiamento do Centro-Oeste, do Norte e do Nordeste. Essas fontes possuem regras próprias e têm peso maior em regiões nas quais produtores encontram menos alternativas no sistema bancário.
A medida provisória está em vigor, mas precisa ser aprovada pela Câmara dos Deputados e pelo Senado para ser transformada definitivamente em lei. A frente parlamentar defende ajustes que reduzam as barreiras operacionais sem eliminar os mecanismos de controle.
O prazo aumenta a urgência. Uma renegociação concluída depois da janela de plantio pode reorganizar o balanço da propriedade, mas já não devolve a oportunidade de produzir naquela safra. Para o campo, o sucesso da medida não será medido pelos R$ 100 bilhões anunciados, mas pelo número de produtores que conseguirem contratar, recuperar o crédito e continuar produzindo.
Fonte: Pensar Agro

Ana Hickmann mostra novas fotos do casamento e revela detalhes: ‘Sonho’

Pesquisa apresentada em Conselho aponta alta taxa de depressão entre jornalistas

MPAC e Prefeitura de Rio Branco firmam acordo para integrar dados e fortalecer segurança pública

Prefeitura vistoria obras de infraestrutura e pavimentação no ramal Boa Água

MPAC participa da 1ª Feira da Diversidade com ações voltadas à proteção e à cidadania

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...

Prefeitura vistoria obras de infraestrutura e pavimentação no ramal Boa Água
A Prefeitura de Rio Branco realizou uma visita técnica para acompanhar o andamento das obras de recuperação viária na região...


Prefeitura nas Ruas avança no bairro Isaura Parente com serviços de recuperação viária e limpeza
O prefeito de Rio Branco, Alysson Bestene, acompanhou nesta quinta-feira (11), as ações do programa Prefeitura nas Ruas, na Rua...


Prefeitura de Rio Branco promove ação de conscientização do Setembro Amarelo com servidores
A Prefeitura de Rio Branco, por meio do Gabinete da Primeira-Dama realizou nesta quinta-feira (10), uma ação de conscientização em...
Ana Hickmann mostra novas fotos do casamento e revela detalhes: ‘Sonho’
Ana Hickmann encantou os seguidores ao compartilhar novas fotos de seu casamento com Edu Guedes, realizado no último sábado (12)....

Tate Dias mostra evolução do quarto dos filho na nova casa com Lauana Prado
Tati Dias, esposa da cantora Lauana Prado, compartilhou nas redes sociais um tour pela nova casa do casal e mostrou...


Larissa Manoela curte Rock in Rio com André Luiz e amigos: ‘Sempre memorável!’
Larissa Manoela aproveitou o Rock in Rio 2026 ao lado do marido, André Luiz Frambach, e de amigos. A atriz...
-
 ESPORTES6 dias atrás
São Paulo perde para o Boca Juniors por 1 a 0 na Bombonera pelas quartas da Sul-Americana
-

 AGRONEGÓCIO7 dias atrás
Expointer movimenta R$ 6,2 bilhões e máquinas puxam avanço de 40%
-
 POLÍTICA NACIONAL6 dias atrás
Cinco medidas provisórias perderam eficácia no final de agosto
-
 POLÍTICA NACIONAL6 dias atrás
Sancionado, com vetos, reajuste de custas processuais da Justiça Federal
-
 AGRONEGÓCIO6 dias atrás
Soja mais cara devolve fôlego à compra de fertilizantes
-
 AGRONEGÓCIO6 dias atrás
Agro ajuda Brasil a fechar agosto com superávit de R$ 37,7 bilhões
-

 AGRONEGÓCIO5 dias atrás
Milho pode perder o equivalente a 87 quilos de ureia por hectare
-
 AGRONEGÓCIO4 dias atrás
Semana do Aviador começa com debates sobre segurança e tecnologia no campo

