

AGRONEGÓCIO
Reforma Tributária no Agro: mais de 90% dos pecuaristas devem ser impactados no Brasil, alerta especialista

AGRONEGÓCIO

A Reforma Tributária já está em fase de transição e promete provocar uma reestruturação profunda no modelo econômico do agronegócio brasileiro. No setor da pecuária de corte, especialistas alertam que o impacto deve ser amplo e atingir principalmente micro, pequenos e médios produtores, que representam mais de 90% dos pecuaristas do país.
Segundo estimativas baseadas no Censo Agropecuário do Instituto Brasileiro de Geografia e Estatística (IBGE) Instituto Brasileiro de Geografia e Estatística, o Brasil conta com aproximadamente 1,37 milhão de pecuaristas ativos. Desse total, cerca de 180 mil propriedades estão diretamente ligadas à pecuária de corte.
De acordo com a Confederação da Agricultura e Pecuária do Brasil (CNA) Confederação da Agricultura e Pecuária do Brasil, a maioria dos produtores se enquadra nas categorias de micro, pequeno e médio porte, com faturamento anual de até R$ 3 milhões, conforme critérios do Ministério da Agricultura e Pecuária (MAPA) Ministério da Agricultura e Pecuária e do Conselho Monetário Nacional (CMN) Conselho Monetário Nacional.
Base da cadeia produtiva será a mais impactada, alerta tributarista
Para o advogado tributarista do agronegócio Fernando Melo de Carvalho, o principal risco da reforma está na falta de planejamento fiscal por parte dos produtores rurais, especialmente os de menor porte.
Segundo ele, a percepção de complexidade do sistema tributário ainda afasta muitos pecuaristas do planejamento estratégico, o que pode comprometer diretamente a rentabilidade das propriedades.
“O produtor muitas vezes acha que o direito tributário é um assunto distante da realidade do campo, mas a verdade é simples: ou ele se antecipa e planeja, ou vai sentir o impacto diretamente no bolso”, afirma o especialista. “O momento de agir é agora, antes que a margem de lucro seja comprimida.”
Mudança estrutural no modelo de tributação da pecuária
A reforma introduz a nova sistemática de não cumulatividade do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), substituindo o modelo atual e alterando diretamente a lógica de tributação no setor agropecuário.
Na pecuária de corte, uma das mudanças mais relevantes será a incidência tributária sobre operações de compra e venda de gado, incluindo transações que hoje são isentas ou possuem tratamento diferenciado.
Na prática, operações como aquisição de bezerros, garrotes, insumos e equipamentos passarão a compor a base de cálculo do crédito tributário, influenciando diretamente o imposto devido na etapa final da comercialização.
Origem dos animais passa a influenciar crédito tributário
Segundo o especialista, a origem do gado adquirido será determinante para o aproveitamento de créditos dentro do novo sistema tributário. Isso significa que fornecedores informais ou desalinhados com a nova estrutura podem gerar perdas financeiras indiretas ao produtor.
“Se o produtor compra animais sem rastreabilidade fiscal adequada, ele pode perder créditos importantes no sistema. Isso gera custos ocultos que antes não existiam e impacta diretamente a margem na venda ao frigorífico”, explica Carvalho.
Período de transição exige adaptação imediata
Embora a implementação completa do novo modelo ocorra de forma gradual, o período de transição entre o sistema atual e o novo regime tributário já exige atenção do setor produtivo.
Durante essa fase, o IBS e a CBS coexistirão com tributos antigos, aumentando a complexidade operacional e o risco de erros contábeis, bitributação ou perda de créditos fiscais.
Para o tributarista, esse momento deve ser encarado como uma janela estratégica para revisão de processos internos, contratos e estrutura contábil das propriedades rurais.
“Esperar a reforma estar totalmente implementada é um erro. O produtor precisa revisar agora sua gestão fiscal, organizar fluxos e profissionalizar a contabilidade da fazenda”, destaca.
Risco de perda de competitividade preocupa setor
O aumento da complexidade tributária tende a pressionar ainda mais um setor que já opera com margens estreitas e alta sensibilidade a custos de produção, variação da arroba e oscilações do mercado internacional.
Especialistas avaliam que haverá uma seleção natural no mercado, com vantagem competitiva para produtores que se adaptarem mais rapidamente ao novo sistema de crédito tributário.
Nesse cenário, propriedades que não se adequarem podem perder competitividade, enfrentando menor poder de negociação e redução de rentabilidade.
Gestão tributária passa a ser fator estratégico no agro
A avaliação do setor é que a gestão tributária deixará de ser apenas uma obrigação contábil e passará a integrar a estratégia de gestão da propriedade rural.
Assim como o manejo sanitário e nutricional do rebanho, o planejamento fiscal passa a ser determinante para a sustentabilidade do negócio.
“O desconhecimento não protege o produtor. O sistema tributário vai ser aplicado de qualquer forma. A diferença estará entre quem se prepara e quem não se prepara”, conclui o especialista.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
EUA ampliam exportações de etanol e acirram concorrência com o Brasil
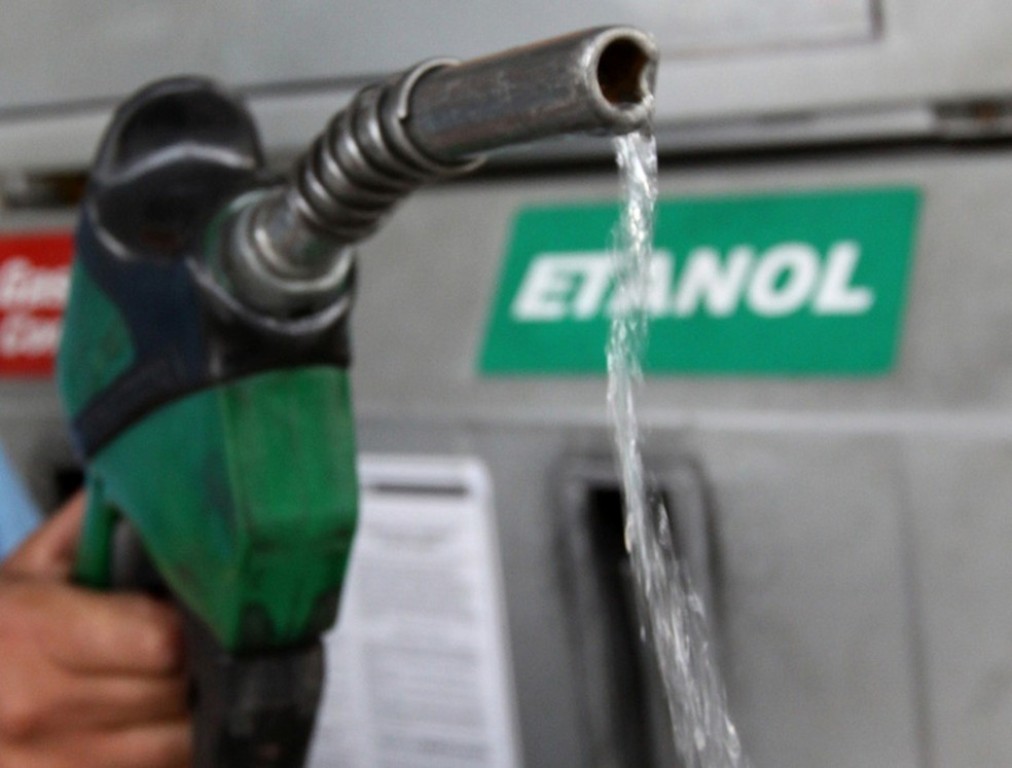
Os Estados Unidos exportaram aproximadamente 5,34 bilhões de litros de etanol entre janeiro e julho de 2026, avanço de 13% sobre igual período do ano anterior, segundo a Renewable Fuels Association (RFA). O crescimento dos embarques amplia a concorrência para o Brasil e mostra a força de uma indústria sustentada por um mercado doméstico de grande escala, apesar de uma mistura menor do biocombustível na gasolina.
Nos EUA, a produção de etanol foi de aproximadamente 160 milhões de litros por dia, conforme dados da agência de energia americana, a EIA, publicados no dia 30 de setembro. O número representa o ritmo registrado naquela semana, sem equivaler a um balanço anual.
A aparente contradição está nas bombas. Enquanto a gasolina comum brasileira contém 32% de etanol, a mistura predominante no mercado americano é o E10, com 10%. O percentual menor, contudo, incide sobre uma quantidade muito maior de combustível comercializado.
Na mesma semana de setembro, o volume de gasolina fornecido ao mercado americano, usado pela EIA como referência de consumo, foi de aproximadamente 1,38 bilhão de litros por dia. Essa quantidade já inclui o etanol misturado ao combustível. É a dimensão desse abastecimento que permite absorver uma produção elevada do biocombustível.
Uma conta ilustrativa ajuda a entender: 10% de um mercado de 400 bilhões de litros representam 40 bilhões de litros de etanol. Já 32% de um mercado de 100 bilhões correspondem a 32 bilhões. A comparação dos percentuais, isoladamente, não mostra quantos litros chegam aos consumidores.
Enquanto ampliam as exportações, os EUA importaram menos de 1,9 milhão de litros de etanol entre janeiro e julho de 2026, segundo a RFA. O contraste reforça o peso da produção doméstica no abastecimento americano.
Esses números mostram que uma expansão do consumo nos EUA encontra uma indústria doméstica capaz de disputar o fornecimento. Para o exportador brasileiro, uma mistura maior abre oportunidades, mas os embarques dependem dos preços, dos custos de transporte, das condições de acesso e da disponibilidade do produto americano.
Os dois países também organizam o abastecimento de maneiras diferentes. No Brasil, a mistura obrigatória de 32% vale para a gasolina comum e a comum aditivada desde 1º de agosto de 2026. A medida tem duração inicial de 180 dias, com possibilidade de uma prorrogação por igual período. Na gasolina premium, o teor permanece em 25%.
Além disso, o motorista brasileiro dispõe do etanol hidratado para abastecer veículos flex. Esse mercado depende da relação entre o preço dos combustíveis e o rendimento do automóvel. A demanda nacional, portanto, reúne tanto o etanol adicionado à gasolina quanto o vendido diretamente ao consumidor.
Nos EUA, o E10 convive com o E15, de até 15%, e com misturas mais elevadas para veículos compatíveis. Os postos não são obrigados a oferecer E15. A ampliação das vendas envolve equipamentos adequados, disponibilidade de combustível e regras de comercialização.
Restrições relacionadas às emissões evaporativas afetam a venda de E15 durante o verão em partes do país. Em 2026, a agência ambiental americana, a EPA, concedeu uma autorização excepcional para permitir sua comercialização nessa estação. A previsibilidade das regras continua relevante para os investimentos na distribuição.
O Brasil deve produzir 41,88 bilhões de litros de etanol na safra 2026/27, aumento de 11,7% sobre a temporada anterior, segundo a Companhia Nacional de Abastecimento (Conab). A expansão reforça a importância de ampliar o consumo nas bombas e conquistar compradores externos. Nessa disputa, os Estados Unidos combinam uma indústria de grande escala com um mercado que absorve volumes elevados mesmo usando uma mistura menor de etanol na gasolina.
O levantamento brasileiro, divulgado em agosto, estima 29,98 bilhões de litros de etanol de cana e 11,91 bilhões de litros do combustível produzido a partir do milho. O crescimento previsto é de 9,7% e 17%, respectivamente. São projeções para a safra em andamento, que inclui parte de 2027.
A safra de cana está na segunda metade da colheita e da moagem no Centro-Sul, onde as chuvas de setembro reduziram o ritmo dos trabalhos. No Nordeste, a temporada começou mais recentemente. A fabricação de etanol de milho segue outro calendário, com usinas que operam ao longo do ano.
Para o campo brasileiro, o avanço do etanol tem efeitos distintos. A expansão das usinas de milho amplia as alternativas de venda do cereal. Uma demanda maior também pressiona o custo da matéria-prima para quem fabrica o combustível, conforme a oferta da safra e os estoques disponíveis.
O etanol de cana conta ainda com rotas de produção reconhecidas pela EPA na categoria de biocombustíveis avançados, sujeitas a requisitos ambientais. Esse enquadramento permite disputar mercados que valorizam a redução de emissões.
Com a oferta brasileira em crescimento, o resultado para a cadeia dependerá da capacidade de transformar produção em consumo. A mistura na gasolina, a escolha dos motoristas e as exportações precisam acompanhar os novos volumes para sustentar a remuneração das usinas e dos produtores de matéria-prima.
Fonte: Pensar Agro

Copa Rio Branco de Futebol Amador movimenta equipes e fortalece esporte na capital

Força-tarefa mobiliza 350 trabalhadores para retirar toneladas de resíduos eleitorais das ruas de Rio Branco

Prefeitura realiza manutenção em adutora no bairro Chico Mendes para garantir abastecimento de água

Prefeitura de Rio Branco reforça prazo para contribuintes negociarem débitos pelo Refis 2026

Prefeitura de Rio Branco lança programação do Outubro Rosa com grande ação na Praça da Revolução

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...
Copa Rio Branco de Futebol Amador movimenta equipes e fortalece esporte na capital
A Prefeitura de Rio Branco, por meio da Secretaria Municipal de Esportes (Seme), segue incentivando e fortalecendo o futebol amador...
Força-tarefa mobiliza 350 trabalhadores para retirar toneladas de resíduos eleitorais das ruas de Rio Branco
As ruas de Rio Branco começaram a passar por um grande mutirão de limpeza nesta segunda-feira (5), após o período...

Prefeitura realiza manutenção em adutora no bairro Chico Mendes para garantir abastecimento de água
A Prefeitura de Rio Branco, por meio do Serviço de Água e Esgoto de Rio Branco (Saerb), realiza, nesta segunda-feira...


Bruna Biancardi celebra 3 anos de Mavie com declaração emocionante: ‘Eu te amo’
Mavie, filha de Neymar e Bruna Biancardi, completou três anos nesta segunda-feira (6), e ganhou uma declaração emocionante da mãe...

Ana Hickmann revela detalhes de lua de mel com Edu Guedes pela Itália: ‘Continua!’
Ana Hickmann usou as redes sociais para compartilhar detalhes de sua lua de mel com Edu Guedes na Itália. Nesta...

Jheny Santucci confirma separação de Arthur Aguiar três meses após casamento
Jheny Santucci, de 26 anos, confirmou nesta terça-feira (6), o fim do relacionamento com Arthur Aguiar, de 37. A influenciadora...
-
 SEM CATEGORIA5 dias atrás
Rio Branco recebe nova frota de ônibus zero quilômetro e inicia nova fase do transporte coletivo com tarifa zero por 10 dias
-

 TJ AC5 dias atrás
TJAC inaugura nova recepção da Cidade da Justiça de Cruzeiro do Sul e avança com amplo projeto de modernização de todo o complexo
-

 SEM CATEGORIA5 dias atrás
Prefeitura avança com obras de drenagem, saneamento e pavimentação, transformando a realidade de moradores da Baixada da Sobral
-

 FAMOSOS6 dias atrás
Carol Peixinho curte dia de praia com Thiaguinho e o filho, Bento: ‘Amores’
-
 TJ AC6 dias atrás
TJAC conquista Selo Linguagem Simples do CNJ pelo programa Audiência Pública
-
 FAMOSOS4 dias atrás
Ana Castela revela habilidade e ensina receita de salmão ao molho de maracujá
-
 FAMOSOS6 dias atrás
Maju Coutinho exibe barriguinha de grávida durante treino em casa
-
 POLÍTICA NACIONAL6 dias atrás
Confira o que pode e o que não pode até o dia da votação

