

AGRONEGÓCIO
Supersafra e demanda fraca derrubam preço do arroz ao menor nível em 14 anos, aponta Cepea

AGRONEGÓCIO

Produção recorde pressiona mercado do arroz em 2025
O mercado brasileiro de arroz atravessou um ano desafiador em 2025. A combinação entre alta oferta nacional, estoques globais elevados e baixa demanda — tanto interna quanto externa — provocou uma forte queda nos preços do cereal.
De acordo com pesquisadores do Centro de Estudos Avançados em Economia Aplicada (Cepea/Esalq-USP), o preço do arroz em casca caiu a níveis não vistos desde 2011, refletindo o impacto direto da supersafra 2024/25 e da desaceleração no consumo.
Alta rentabilidade anterior impulsionou plantio e investimentos
O ciclo 2024/25 foi marcado pelo efeito dos valores recordes registrados em 2024, quando os produtores alcançaram uma das maiores margens de rentabilidade da história recente. Esse cenário estimulou uma expansão moderada da área plantada e o reforço dos investimentos em tecnologia e manejo nas lavouras.
Com o clima favorável desde o início da semeadura, as principais regiões produtoras — especialmente no Sul do País — apresentaram elevada produtividade, contribuindo para o expressivo crescimento da produção.
Produção cresce mais de 20% e aumenta oferta no mercado interno
Segundo estimativas da Companhia Nacional de Abastecimento (Conab), a safra 2024/25 deve alcançar 12,76 milhões de toneladas, o que representa alta de 20,6% em relação ao ciclo anterior (2023/24).
Esse aumento expressivo na produção, aliado ao enfraquecimento da demanda, gerou dificuldades no escoamento do arroz beneficiado pelas indústrias e reduziu o ritmo de compras no varejo, diante da resistência do consumidor e da queda dos preços ao longo da cadeia.
Preços atingem menor nível desde 2011
O Indicador CEPEA/IRGA-RS — que considera arroz com 58% de grãos inteiros e pagamento à vista — apresentou quedas sucessivas ao longo de 2025. A média anual ficou em R$ 71,84 por saca de 50 kg, uma redução de 53,2% em relação à média de 2024.
Em termos reais, considerando a correção pelo IGP-DI, o valor do arroz em casca atingiu o menor patamar desde junho de 2011, evidenciando a forte pressão do mercado sobre os preços e a necessidade de equilíbrio entre oferta e demanda nos próximos ciclos.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027
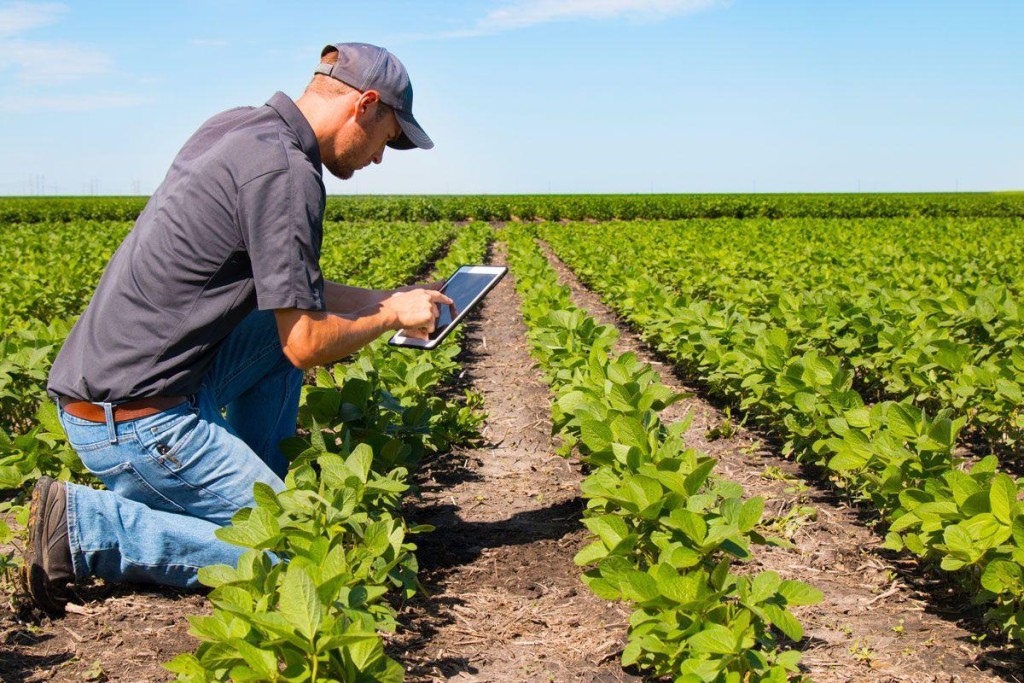
Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.
Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.
Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.
A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.
Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.
Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.
Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.
A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.
Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.
A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.
A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.
Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.
Fonte: Pensar Agro

Isabelle Nogueira se despede da Itália e declara: ‘Certeza que a Cunhã voltará’

Santos vence o São Paulo no Morumbis e emenda quinta vitória seguida

Plenário analisa fim da escala 6×1 na terça-feira

MPAC discute pautas prioritárias para reunião do Eixo de Direitos Humanos do CNPG

Xapuri: MPAC reforça atuação na fiscalização e orientação sobre as eleições 2026

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...
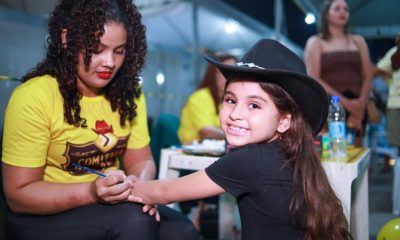

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...
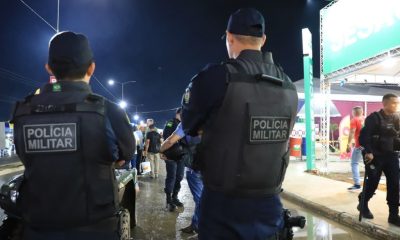

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...
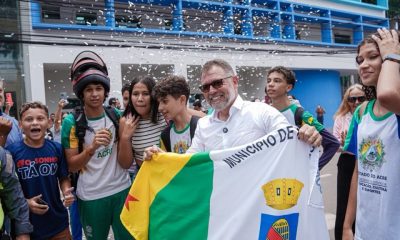

Entre lágrimas e esperança, Rio Branco começa uma nova história no transporte coletivo
Por alguns minutos, na manhã desta quinta-feira (1º de outubro), Rio Branco não viveu apenas a apresentação de uma nova...
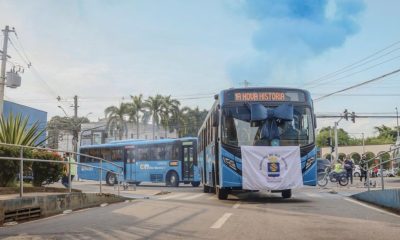

Com nova frota, líderes comunitários pedem apoio da população para preservar os ônibus
A entrega dos novos ônibus adquiridos para o transporte coletivo de Rio Branco marca um momento importante para a capital....
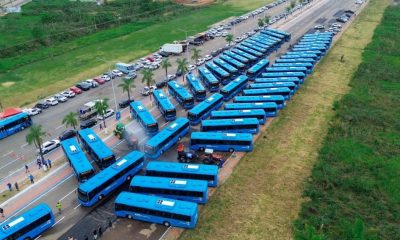

Prefeito de Rio Branco apresenta nova frota de ônibus e inicia nova fase no transporte coletivo de Rio Branco
Rio Branco inicia nesta quinta-feira (1º) um novo capítulo na história do transporte coletivo da capital. O prefeito Alysson Bestene...
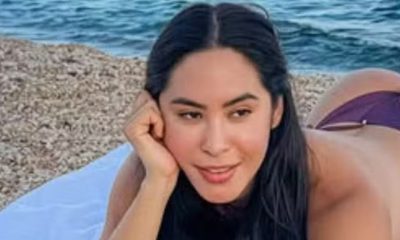
Isabelle Nogueira se despede da Itália e declara: ‘Certeza que a Cunhã voltará’
Isabelle Nogueira usou as redes sociais para se despedir da Itália após dias de viagem pelo país europeu. Nesta sexta-feira...


André Marques se declara para Marcelo, filho de Ivete nos 17 anos do garoto
O ator e apresentador André Marques usou as redes sociais nesta sexta-feira (2), para fazer uma linda declaração de aniversário...
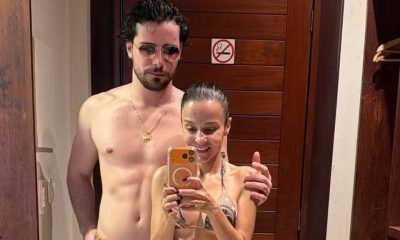

Maiara compartilha clique romântico com namorado e faz declaração: ‘Ele está aqui’
A cantora Maiara, de 38 anos, compartilhou nesta sexta-feira (2), um registro especial ao lado do namorado, Felipe Cavalliere, de...
-
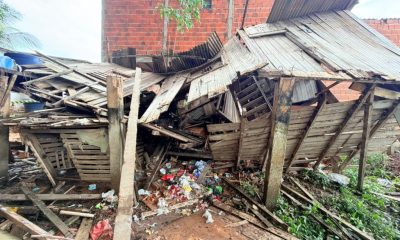
 SEM CATEGORIA6 dias atrás
Prefeitura de Rio Branco atende famílias atingidas por fortes chuvas e ventos em 14 bairros da capital
-

 SEM CATEGORIA5 dias atrás
Comboio com novos ônibus da JTP segue viagem rumo a Rio Branco e previsão é de chegada da frota a partir de segunda-feira (28)
-
 SEM CATEGORIA5 dias atrás
Prefeito de Rio Branco acompanha áreas atingidas por forte chuva e determinou força-tarefa para reduzir impactos dos alagamentos na capital
-
 AGRONEGÓCIO6 dias atrás
Festival do agro projeta R$ 2,2 bilhões em negócios
-
 FAMOSOS4 dias atrás
Thais Fersoza curte NFL no Brasil com família e celebra: ‘A gente curte muito’
-

 POLÍTICA NACIONAL4 dias atrás
Lei torna futebol feminino prioridade na política de esporte
-
 SEM CATEGORIA6 dias atrás
Enxerga Mais Rio Branco: Prefeitura entrega mais de 200 óculos e transforma a vida de estudantes e famílias
-
 SEM CATEGORIA6 dias atrás
Primeiros ônibus novos da JTP começam viagem para Rio Branco e marcam nova fase do transporte coletivo da capital

