

AGRONEGÓCIO
Dólar opera próximo de R$ 5,21 e mercado acompanha payroll dos EUA; Ibovespa busca recuperação nesta quinta-feira

AGRONEGÓCIO

O mercado financeiro iniciou esta quinta-feira (2) com investidores concentrando as atenções na divulgação do relatório oficial de empregos dos Estados Unidos (Payroll), considerado um dos indicadores mais importantes para as decisões de política monetária do Federal Reserve (Fed).
Após encerrar a quarta-feira em alta de 0,90%, cotado a R$ 5,2094, o dólar comercial apresenta oscilações próximas desse patamar nas primeiras negociações do dia, refletindo a cautela dos investidores antes da divulgação dos dados do mercado de trabalho norte-americano. No mercado internacional, a moeda americana permanece relativamente fortalecida diante da expectativa de manutenção dos juros elevados por mais tempo, caso o emprego continue aquecido.
Já o Ibovespa, principal índice da Bolsa brasileira, tenta recuperar parte das perdas registradas na sessão anterior, quando fechou em 171.689 pontos, com queda de 0,20%. O desempenho da bolsa continua sendo influenciado tanto pelo cenário externo quanto pelo comportamento das commodities, especialmente minério de ferro e petróleo, além das expectativas para os juros no Brasil e nos Estados Unidos.
Payroll é o principal evento do dia
O relatório de emprego dos Estados Unidos pode alterar significativamente o comportamento dos mercados globais.
Caso os números venham acima das expectativas, aumenta a percepção de que o Federal Reserve poderá manter uma postura mais restritiva em relação aos juros, fortalecendo o dólar frente às principais moedas e pressionando mercados emergentes como o Brasil.
Por outro lado, um resultado mais fraco tende a ampliar as apostas de cortes de juros nos próximos meses, favorecendo ativos de maior risco, incluindo ações brasileiras, commodities e moedas de países emergentes.
Mercado brasileiro acompanha cenário externo
Além do Payroll, investidores seguem atentos aos indicadores econômicos domésticos e ao ambiente fiscal brasileiro. O comportamento do câmbio continua sendo um dos principais fatores acompanhados pelo agronegócio, já que influencia diretamente a competitividade das exportações de soja, milho, café, carnes, açúcar, algodão e celulose.
Um dólar mais valorizado tende a favorecer as receitas dos exportadores brasileiros, enquanto a queda da moeda americana reduz custos de importação de fertilizantes, defensivos agrícolas, máquinas e outros insumos utilizados pelo setor.
Fechamento da última sessão
- Dólar Comercial
- Fechamento: R$ 5,2094
- Variação diária: +0,90%
- Acumulado da semana: +0,82%
- Acumulado do mês: +0,90%
- Acumulado de 2026: -5,09%
- Ibovespa
- Fechamento: 171.689 pontos
- Variação diária: -0,20%
- Acumulado da semana: -0,93%
- Acumulado do mês: -0,20%
- Acumulado de 2026: +6,56%
Perspectivas para o dia
Os mercados devem permanecer voláteis ao longo desta quinta-feira, principalmente após a divulgação do Payroll americano. A combinação entre os dados de emprego, as expectativas para os juros nos Estados Unidos e o comportamento das commodities continuará determinando o rumo do dólar, da Bolsa brasileira e dos ativos ligados ao agronegócio nas próximas sessões.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural

Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
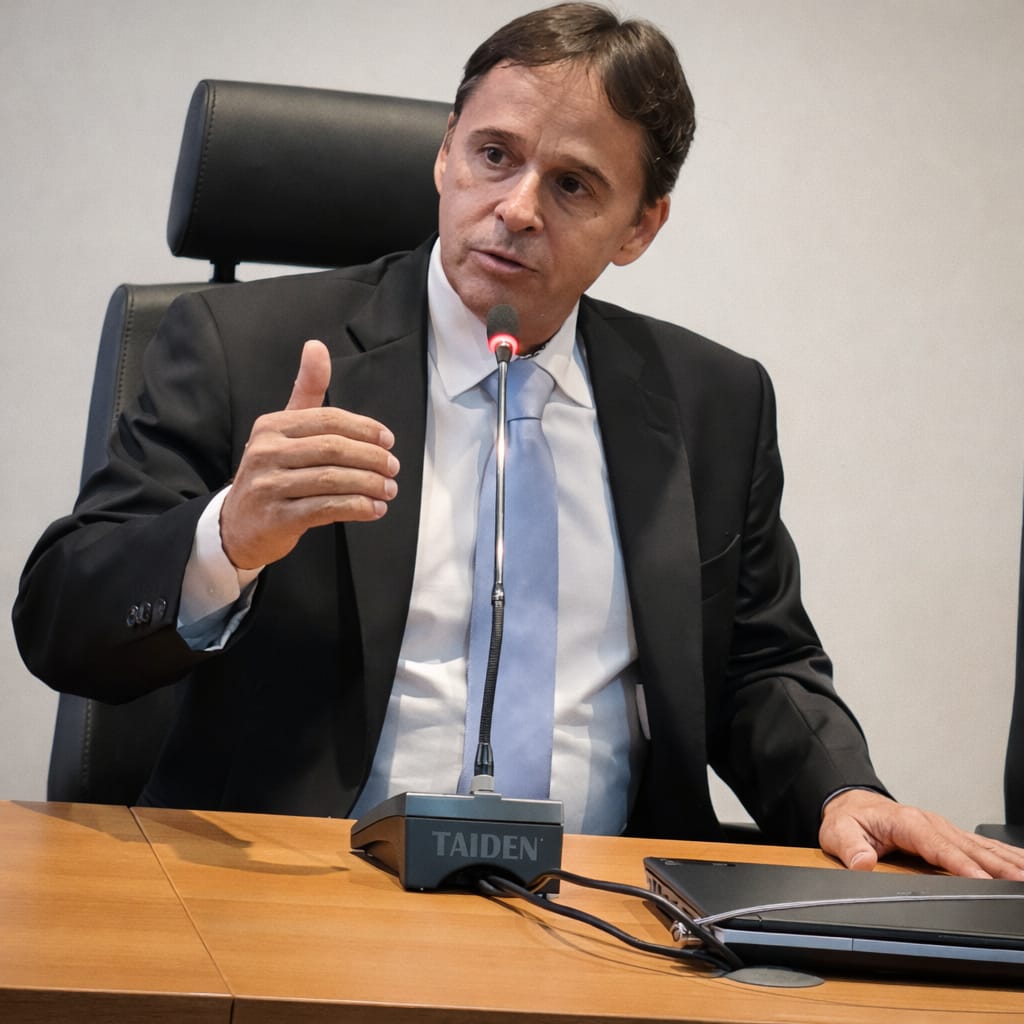 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro

Prefeitura de Rio Branco apoia corrida solidária em prol da saúde de Pedro e Tiago

Escritório de Representação dos MPs em Brasília avança em novas adesões e melhorias estruturais

Rick e a esposa casaram no religioso após 30 anos juntos: ‘UM ‘SIM’ PARA SEMPRE’

Bujari: MPAC ajuíza ação para garantir estrutura adequada à educação inclusiva na rede municipal

Xapuri: MPAC fiscaliza lacre de urnas eletrônicas para as Eleições 2026

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...
Prefeitura de Rio Branco apoia corrida solidária em prol da saúde de Pedro e Tiago
div:has([data-free-thinking-preview-answer=true])+:is(.text-message,.relative:has(>.text-message))]:-mt-2 grow”> A Prefeitura de Rio Branco, por meio da Secretaria Municipal de Saúde, apoia uma corrida solidária que será...

Chuvas de setembro se aproxima da média histórica e Defesa Civil de Rio Branco mantém monitoramento
A Prefeitura de Rio Branco, por meio da Coordenadoria Municipal de Defesa Civil, segue monitorando as condições climáticas e os...

Prefeitura de Rio Branco leva serviços de saúde aos moradores da Cadeia Velha
A Prefeitura de Rio Branco, por meio da Secretaria Municipal de Saúde, realizou nesta quarta-feira (23) mais uma edição do...
Rick e a esposa casaram no religioso após 30 anos juntos: ‘UM ‘SIM’ PARA SEMPRE’
Em 2015, o cantor Rick e a esposa, Geralda, realizaram um sonho especial ao oficializarem a união no religioso, após...


Eliana relembra momento ao lado de Rick e presta homenagem após morte do cantor
A apresentadora Eliana prestou uma homenagem emocionante ao cantor Rick, da dupla Rick & Renner, que morreu nesta semana. Em...


Ana Hickmann e Edu Guedes curtem passeio em Veneza, na Itália: ‘Lua de mel’
A apresentadora Ana Hickmann e Edu Guedes estão aproveitando a lua de mel na Itália. O casal, que oficializou a...
-

 SEM CATEGORIA6 dias atrás
Prefeitura de Rio Branco leva ação do Programa Saúde na Escola à comunidade rural do Polo Benfica
-
 SEM CATEGORIA7 dias atrás
Prefeito de Rio Branco entrega nova quadra poliesportiva e praça revitalizada no Residencial Santa Cruz
-
 FAMOSOS6 dias atrás
Jade Picon e André Lamoglia surgem aos beijos durante viagem pela Espanha
-
 POLÍTICA NACIONAL6 dias atrás
Lei proíbe prisão de candidatos e eleitores durante período de votação
-

 AGRONEGÓCIO7 dias atrás
Agrofeira movimenta cidade com 32 mil bovinos e tradição na genética Nelore
-
 SEM CATEGORIA6 dias atrás
Prefeitura de Rio Branco promove programação esportiva em diferentes pontos da capital
-

 FAMOSOS6 dias atrás
Ronaldo Fenômeno ganha declaração especial de Sabrina Sato em aniversário
-
 TJ AC6 dias atrás
TJAC participa da inauguração da Escola Estadual de Defesa do Consumidor

