

AGRONEGÓCIO
Começa o prazo para entrega da Declaração do ITR 2025; entenda como calcular corretamente

AGRONEGÓCIO

Produtores rurais, pessoas físicas e jurídicas, proprietários ou possuidores de imóveis rurais têm a partir desta segunda-feira (11 de agosto) até 30 de setembro para entregar a Declaração do Imposto sobre a Propriedade Territorial Rural (ITR) 2025. A declaração deve ser realizada pelo Programa Gerador da Declaração do ITR, disponível no site da Receita Federal. Exceções são aplicáveis apenas a imóveis com imunidade ou isenção prevista em lei.
Cálculo do ITR deve considerar apenas a terra nua
O advogado Roberto Bastos Ghigino, da HBS Advogados, alerta que o cálculo do imposto deve se basear exclusivamente no valor da terra nua (VTN), desconsiderando construções, benfeitorias, pastagens cultivadas e florestas plantadas. “Algumas prefeituras têm aumentado gradativamente os valores referenciais da terra nua, em desconformidade com a legislação do ITR”, destaca Ghigino.
Segundo a Instrução Normativa da Receita Federal, o VTN deve refletir o preço de mercado do solo, incluindo vegetação natural, mas excluindo melhorias e investimentos feitos ao longo dos anos. A prefeitura deve aferir o valor médio de mercado e, a partir dele, calcular o valor tributável do imóvel, sem considerar construções ou outras benfeitorias.
Recomendação: laudo técnico para cada imóvel
Para garantir precisão no cálculo, Ghigino recomenda que os produtores rurais amparem a declaração com laudo técnico elaborado por profissional habilitado, considerando as características específicas de cada propriedade. “O valor da terra nua é único para cada imóvel, e a sua apuração correta é essencial para evitar divergências com a Receita ou prefeituras”, reforça o advogado.
Áreas não tributáveis devem ser declaradas corretamente
O especialista também alerta para a necessidade de declarar corretamente áreas não tributáveis, incluindo:
- Áreas de preservação permanente (APP) e reservas legais;
- Terrenos de interesse ecológico ou sob servidão ambiental;
- Áreas cobertas por florestas nativas em estágio médio ou avançado de regeneração;
- Terrenos alagados para reservatórios de usinas hidrelétricas autorizadas pelo poder público.
Além disso, não é mais obrigatória a apresentação do Ato Declaratório Ambiental (ADA) para redução do ITR. O produtor pode utilizar o Cadastro Ambiental Rural (CAR) para apuração da área tributável do imóvel.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
Carne, café e soja terão que comprovar origem a partir de 30 de dezembro
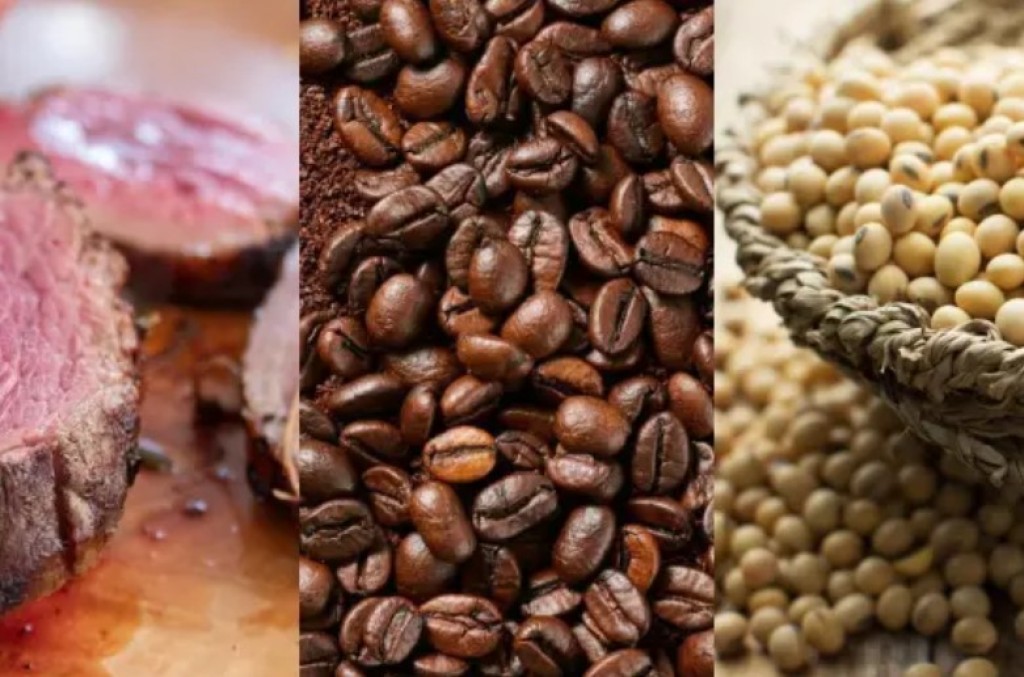
Produtores, cooperativas e exportadores brasileiros que abastecem o mercado europeu têm menos de três meses para revisar as informações de origem dos produtos sujeitos ao Regulamento Europeu Antidesmatamento (EUDR). A aplicação começa em 30 de dezembro para grandes e médios operadores abrangidos pela norma. A preparação exige identificar as áreas de produção, conferir fornecedores e reunir evidências de regularidade.
O regulamento alcança bovinos, cacau, café, óleo de palma, borracha, soja, madeira e determinados derivados. Para entrar no mercado europeu, os produtos incluídos precisam atender a dois critérios: estar livres de desmatamento posterior a 31 de dezembro de 2020 e ter sido produzidos conforme a legislação aplicável no país de origem.
Isso significa que uma autorização de supressão de vegetação concedida no Brasil não afasta, por si só, o critério europeu. O comprador responsável pela entrada da mercadoria no bloco terá de verificar tanto a legalidade da produção quanto o histórico da área.
A localização é uma das informações centrais. Para produtos agrícolas, o regulamento exige a geolocalização das áreas onde a matéria-prima foi produzida. Quando um lote reúne produção de diferentes propriedades, as respectivas origens precisam ser identificadas.
Na pecuária, a exigência envolve os estabelecimentos onde os bovinos foram mantidos. A organização dos dados, portanto, precisa alcançar as etapas anteriores ao fornecimento para o abate, conforme os requisitos aplicáveis ao produto.
O Cadastro Ambiental Rural (CAR) pode integrar o conjunto de informações utilizado na comprovação. Sua apresentação, entretanto, precisa estar acompanhada de dados e evidências verificáveis sobre a área, a produção e sua conformidade. Divergências entre coordenadas, documentos e registros dos fornecedores podem dificultar a análise.
A obrigação de realizar a chamada diligência devida, processo de coleta de informações e avaliação de riscos, recai principalmente sobre o operador que introduz o produto no mercado europeu pela primeira vez ou o exporta da União Europeia. O produtor brasileiro que fornece a uma empresa responsável pela exportação pode receber pedidos de informações necessários ao cumprimento dessas obrigações.
Essa diferença também importa para os prazos. A maior parte dos micro e pequenos operadores abrangidos terá até 30 de junho de 2027, mas isso não assegura automaticamente um prazo adicional ao pequeno produtor brasileiro. Quem abastece um comprador sujeito às regras em dezembro precisa organizar os dados conforme as necessidades dessa cadeia.
Há uma exceção no calendário: micro e pequenos operadores já alcançados pelo regulamento europeu da madeira deverão cumprir a EUDR a partir de 30 de dezembro de 2026.
O Brasil está classificado pela Comissão Europeia como país de risco padrão. Por isso, os produtos brasileiros não recebem, de forma geral, a simplificação da diligência reservada às origens de baixo risco. O operador deve avaliar as informações e adotar medidas para reduzir eventuais riscos de descumprimento.
Quando os dados obrigatórios não podem ser obtidos, o produto não pode ser colocado no mercado europeu pelo operador sujeito à regra. Os documentos da diligência devem ser conservados por cinco anos.
A lista de produtos também merece atenção. Segundo a Comissão Europeia, itens acrescentados ao alcance da norma em 2026, como café solúvel, determinados derivados do óleo de palma e línguas bovinas congeladas, estarão sujeitos às exigências a partir de 30 de dezembro de 2027.
Para preparar os próximos embarques, o primeiro passo é confirmar com o comprador quais produtos e operações estão abrangidos. Depois, conferir as localizações, relacionar cada fornecimento à sua origem e organizar o histórico das áreas e os documentos de legalidade. A revisão antecipada permite identificar lacunas antes que elas comprometam a comercialização.
Fonte: Pensar Agro

Senado sedia encontro sobre liderança feminina na administração pública

Primeiro videocast do Senado destaca mulheres no topo da gestão pública

Agência Senado teve recorde de 3,6 milhões de acessos no domingo

Conselho de Comunicação Social defende regulação de mercados digitais

Gabriela Versiani faz surpresa para Léo, filho de Murilo Huff nos EUA: ‘Magia’

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...

Prefeitura de Rio Branco reforça importância da puericultura no desenvolvimento infantil
O acompanhamento da saúde da criança não termina nos primeiros meses de vida. A Prefeitura de Rio Branco, por meio...


Prefeitura realiza segunda convocação de aprovados em Processo Seletivo Simplificado do Saerb
A Prefeitura de Rio Branco, por meio do Serviço de Água e Esgoto de Rio Branco (Saerb), publicou a segunda...

Prefeitura nas Ruas avança na parte alta de Rio Branco e leva pavimentação e mais dignidade às comunidades
As máquinas e equipes da Prefeitura de Rio Branco chegaram a mais uma região da capital para transformar a realidade...

Gabriela Versiani faz surpresa para Léo, filho de Murilo Huff nos EUA: ‘Magia’
Gabriela Versiani, namorada do cantor Murilo Huff, preparou uma surpresa especial para Léo, filho do artista com a cantora Marília...

Thaila Ayala celebra 7 anos de casamento com Renato Góes: ‘O sim mais certeiro’
Thaila Ayala celebrou nesta segunda-feira (5), uma data especial ao lado do marido, o ator Renato Góes. O casal completa...

Larissa Manoela e André Luiz mostram novidades em obra da nova mansão
Larissa Manoela e André Luiz voltaram a atualizar os fãs sobre a construção da nova mansão do casal. Nesta segunda-feira...
-

 POLÍTICA NACIONAL6 dias atrás
Lei torna futebol feminino prioridade na política de esporte
-
 SEM CATEGORIA6 dias atrás
Com campeões brasileiros e mais de 400 atletas, Acre Race 2026 coloca Rio Branco no mapa nacional do mountain bike
-
 FAMOSOS6 dias atrás
Thais Fersoza curte NFL no Brasil com família e celebra: ‘A gente curte muito’
-
 FAMOSOS6 dias atrás
Juliette celebra despedida de solteiro em praia e brinca: ‘Disse que não ia casar’
-
 AGRONEGÓCIO7 dias atrás
Renegociação pode alcançar produtor que manteve contas em dia
-
 SEM CATEGORIA4 dias atrás
Rio Branco recebe nova frota de ônibus zero quilômetro e inicia nova fase do transporte coletivo com tarifa zero por 10 dias
-

 ESPORTES6 dias atrás
Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
-

 TJ AC4 dias atrás
TJAC inaugura nova recepção da Cidade da Justiça de Cruzeiro do Sul e avança com amplo projeto de modernização de todo o complexo

