

AGRONEGÓCIO
Demanda Interna Sustenta Recuperação dos Preços da Carne de Frango no Brasil

AGRONEGÓCIO

O mercado brasileiro de carne de frango apresentou movimento misto nos preços durante a semana, tanto no segmento vivo quanto no atacado. De acordo com análise da Safras & Mercado, a demanda doméstica aquecida tem sido o principal fator para sustentar a recuperação das cotações, enquanto as exportações caminham para retomar força total até o fim do ano.
Demanda Interna e Exportações Apoiam Recuperação
O analista Fernando Iglesias, da Safras & Mercado, explica que o aumento do consumo no mercado interno e a retomada das exportações têm contribuído para o desempenho positivo dos preços.
“O mercado observa com atenção o comportamento dos grãos, especialmente em um ano em que a estrutura de custos não apresentou pressão inflacionária relevante”, comenta Iglesias.
Segundo ele, no mercado de frango abatido, os preços seguem estáveis, mas há expectativa de melhora até o fim de dezembro, impulsionada pelo aquecimento do consumo doméstico.
O analista acrescenta que as exportações devem ganhar ritmo nas próximas semanas, com o retorno das compras pelos principais destinos da carne de frango brasileira. “O volume embarcado deve ficar entre 450 e 500 mil toneladas mensais, com possibilidade de superar os números registrados em 2024”, projeta.
Preços no Atacado e na Distribuição
Conforme levantamento semanal da Safras & Mercado, os preços dos cortes congelados de frango em São Paulo apresentaram variações:
- Peito: caiu de R$ 10,60 para R$ 10,50/kg no atacado e de R$ 10,80 para R$ 10,70/kg na distribuição;
- Coxa: manteve estabilidade em R$ 7,70/kg (atacado) e R$ 7,90/kg (distribuição);
- Asa: subiu de R$ 10,30 para R$ 10,60/kg no atacado e de R$ 10,50 para R$ 10,80/kg na distribuição.
Nos cortes resfriados, o movimento foi semelhante:
- Peito: queda de R$ 10,70 para R$ 10,60/kg no atacado e de R$ 10,90 para R$ 10,80/kg na distribuição;
- Coxa: estabilidade em R$ 7,80/kg (atacado) e R$ 8,00/kg (distribuição);
- Asa: alta de R$ 10,40 para R$ 10,70/kg no atacado e de R$ 10,60 para R$ 10,90/kg na distribuição.
Cotações do Frango Vivo nas Principais Regiões
O levantamento também apontou estabilidade e pequenas variações regionais:
- São Paulo: recuo de R$ 6,00 para R$ 5,90/kg;
- Minas Gerais: estabilidade em R$ 5,60/kg;
- Santa Catarina: queda de R$ 4,70 para R$ 4,65/kg;
- Oeste do Paraná: manutenção em R$ 5,00/kg;
- Rio Grande do Sul: leve baixa de R$ 4,70 para R$ 4,65/kg;
- Mato Grosso do Sul e Goiás: estabilidade em R$ 5,55/kg;
- Distrito Federal: mantido em R$ 5,60/kg;
- Pernambuco, Ceará e Pará: estabilidade em R$ 8,30, R$ 8,60 e R$ 8,70/kg, respectivamente.
Exportações de Carne de Frango Têm Recuo em Novembro
As exportações de carne de aves e miudezas comestíveis do Brasil totalizaram US$ 710,8 milhões em novembro de 2025, considerando 19 dias úteis. A média diária de receita ficou em US$ 37,4 milhões, com embarques de 400,9 mil toneladas e média diária de 21,1 mil toneladas.
O preço médio da tonelada exportada foi de US$ 1.773,20, de acordo com dados da Secretaria de Comércio Exterior (Secex).
Na comparação com novembro de 2024, houve:
- Queda de 13,3% no valor médio diário;
- Recuo de 8,2% na quantidade média diária exportada;
- Baixa de 5,6% no preço médio por tonelada.
Perspectivas para o Setor
Mesmo com a leve retração nas exportações, o cenário permanece positivo para o segmento avícola, sustentado pela demanda doméstica firme e pela expectativa de retomada gradual nos embarques internacionais.
Com custos controlados e maior consumo interno, o mercado deve manter equilíbrio entre oferta e demanda, criando condições para estabilidade e recuperação dos preços até o final do ano, segundo especialistas.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
EUA ampliam exportações de etanol e acirram concorrência com o Brasil
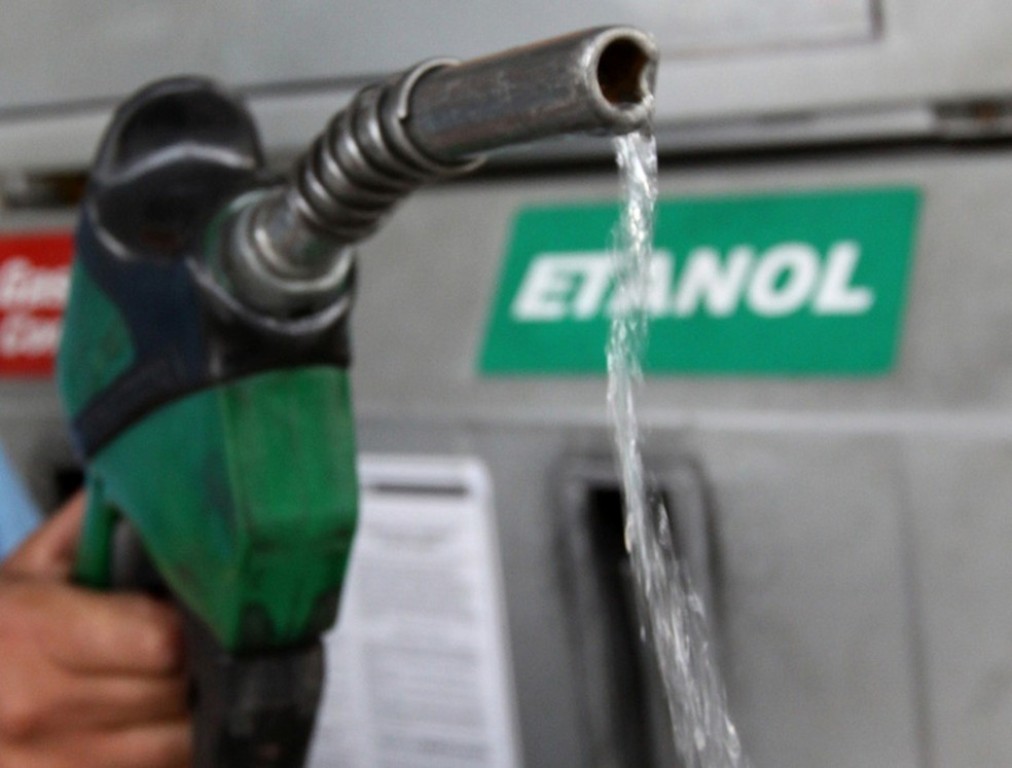
Os Estados Unidos exportaram aproximadamente 5,34 bilhões de litros de etanol entre janeiro e julho de 2026, avanço de 13% sobre igual período do ano anterior, segundo a Renewable Fuels Association (RFA). O crescimento dos embarques amplia a concorrência para o Brasil e mostra a força de uma indústria sustentada por um mercado doméstico de grande escala, apesar de uma mistura menor do biocombustível na gasolina.
Nos EUA, a produção de etanol foi de aproximadamente 160 milhões de litros por dia, conforme dados da agência de energia americana, a EIA, publicados no dia 30 de setembro. O número representa o ritmo registrado naquela semana, sem equivaler a um balanço anual.
A aparente contradição está nas bombas. Enquanto a gasolina comum brasileira contém 32% de etanol, a mistura predominante no mercado americano é o E10, com 10%. O percentual menor, contudo, incide sobre uma quantidade muito maior de combustível comercializado.
Na mesma semana de setembro, o volume de gasolina fornecido ao mercado americano, usado pela EIA como referência de consumo, foi de aproximadamente 1,38 bilhão de litros por dia. Essa quantidade já inclui o etanol misturado ao combustível. É a dimensão desse abastecimento que permite absorver uma produção elevada do biocombustível.
Uma conta ilustrativa ajuda a entender: 10% de um mercado de 400 bilhões de litros representam 40 bilhões de litros de etanol. Já 32% de um mercado de 100 bilhões correspondem a 32 bilhões. A comparação dos percentuais, isoladamente, não mostra quantos litros chegam aos consumidores.
Enquanto ampliam as exportações, os EUA importaram menos de 1,9 milhão de litros de etanol entre janeiro e julho de 2026, segundo a RFA. O contraste reforça o peso da produção doméstica no abastecimento americano.
Esses números mostram que uma expansão do consumo nos EUA encontra uma indústria doméstica capaz de disputar o fornecimento. Para o exportador brasileiro, uma mistura maior abre oportunidades, mas os embarques dependem dos preços, dos custos de transporte, das condições de acesso e da disponibilidade do produto americano.
Os dois países também organizam o abastecimento de maneiras diferentes. No Brasil, a mistura obrigatória de 32% vale para a gasolina comum e a comum aditivada desde 1º de agosto de 2026. A medida tem duração inicial de 180 dias, com possibilidade de uma prorrogação por igual período. Na gasolina premium, o teor permanece em 25%.
Além disso, o motorista brasileiro dispõe do etanol hidratado para abastecer veículos flex. Esse mercado depende da relação entre o preço dos combustíveis e o rendimento do automóvel. A demanda nacional, portanto, reúne tanto o etanol adicionado à gasolina quanto o vendido diretamente ao consumidor.
Nos EUA, o E10 convive com o E15, de até 15%, e com misturas mais elevadas para veículos compatíveis. Os postos não são obrigados a oferecer E15. A ampliação das vendas envolve equipamentos adequados, disponibilidade de combustível e regras de comercialização.
Restrições relacionadas às emissões evaporativas afetam a venda de E15 durante o verão em partes do país. Em 2026, a agência ambiental americana, a EPA, concedeu uma autorização excepcional para permitir sua comercialização nessa estação. A previsibilidade das regras continua relevante para os investimentos na distribuição.
O Brasil deve produzir 41,88 bilhões de litros de etanol na safra 2026/27, aumento de 11,7% sobre a temporada anterior, segundo a Companhia Nacional de Abastecimento (Conab). A expansão reforça a importância de ampliar o consumo nas bombas e conquistar compradores externos. Nessa disputa, os Estados Unidos combinam uma indústria de grande escala com um mercado que absorve volumes elevados mesmo usando uma mistura menor de etanol na gasolina.
O levantamento brasileiro, divulgado em agosto, estima 29,98 bilhões de litros de etanol de cana e 11,91 bilhões de litros do combustível produzido a partir do milho. O crescimento previsto é de 9,7% e 17%, respectivamente. São projeções para a safra em andamento, que inclui parte de 2027.
A safra de cana está na segunda metade da colheita e da moagem no Centro-Sul, onde as chuvas de setembro reduziram o ritmo dos trabalhos. No Nordeste, a temporada começou mais recentemente. A fabricação de etanol de milho segue outro calendário, com usinas que operam ao longo do ano.
Para o campo brasileiro, o avanço do etanol tem efeitos distintos. A expansão das usinas de milho amplia as alternativas de venda do cereal. Uma demanda maior também pressiona o custo da matéria-prima para quem fabrica o combustível, conforme a oferta da safra e os estoques disponíveis.
O etanol de cana conta ainda com rotas de produção reconhecidas pela EPA na categoria de biocombustíveis avançados, sujeitas a requisitos ambientais. Esse enquadramento permite disputar mercados que valorizam a redução de emissões.
Com a oferta brasileira em crescimento, o resultado para a cadeia dependerá da capacidade de transformar produção em consumo. A mistura na gasolina, a escolha dos motoristas e as exportações precisam acompanhar os novos volumes para sustentar a remuneração das usinas e dos produtores de matéria-prima.
Fonte: Pensar Agro

Whendy Lima agradece 9.531 votos e afirma que deixa Aleac com sentimento de dever cumprido

Edvaldo Magalhães avalia resultado das eleições e defende reforma do sistema político brasileiro

Emerson Jarude agradece votação e destaca projetos desenvolvidos durante mandato

Fagner Calegário renova compromisso com terceirizados, mulheres e famílias atípicas na Aleac

Tadeu Hassem agradece população e avalia encerramento da legislatura na Aleac

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...

Prefeitura de Rio Branco reforça importância da puericultura no desenvolvimento infantil
O acompanhamento da saúde da criança não termina nos primeiros meses de vida. A Prefeitura de Rio Branco, por meio...


Prefeitura realiza segunda convocação de aprovados em Processo Seletivo Simplificado do Saerb
A Prefeitura de Rio Branco, por meio do Serviço de Água e Esgoto de Rio Branco (Saerb), publicou a segunda...

Prefeitura nas Ruas avança na parte alta de Rio Branco e leva pavimentação e mais dignidade às comunidades
As máquinas e equipes da Prefeitura de Rio Branco chegaram a mais uma região da capital para transformar a realidade...


Wanessa Camargo se emociona com vídeo que retrata sua trajetória: ‘Tão especial ‘
Wanessa Camargo se se emocionou ao receber e postar um vídeo especial que resgata um pedacinho de sua história. A...

Graciele Lacerda celebra 46 anos cercada por amigos e familiares: ‘Só gratidão’
Graciele Lacerda completou 46 anos e celebrou a nova idade ao lado de amigos e familiares. A esposa do cantor...


Nanda Costta curte viagem ao Ceará com as filhas gêmeas de 4 anos: ‘Sem pressa’
Nanda Costta, de 40 anos, aproveitou uma pausa na agenda para curtir dias de descanso no Ceará ao lado das...
-
 FAMOSOS7 dias atrás
Thais Fersoza curte NFL no Brasil com família e celebra: ‘A gente curte muito’
-
 SEM CATEGORIA5 dias atrás
Rio Branco recebe nova frota de ônibus zero quilômetro e inicia nova fase do transporte coletivo com tarifa zero por 10 dias
-
 FAMOSOS7 dias atrás
Juliette celebra despedida de solteiro em praia e brinca: ‘Disse que não ia casar’
-

 TJ AC5 dias atrás
TJAC inaugura nova recepção da Cidade da Justiça de Cruzeiro do Sul e avança com amplo projeto de modernização de todo o complexo
-

 SEM CATEGORIA5 dias atrás
Prefeitura avança com obras de drenagem, saneamento e pavimentação, transformando a realidade de moradores da Baixada da Sobral
-

 FAMOSOS6 dias atrás
Carol Peixinho curte dia de praia com Thiaguinho e o filho, Bento: ‘Amores’
-
 TJ AC6 dias atrás
TJAC conquista Selo Linguagem Simples do CNJ pelo programa Audiência Pública
-
 FAMOSOS4 dias atrás
Ana Castela revela habilidade e ensina receita de salmão ao molho de maracujá

