

AGRONEGÓCIO
Nova lei federal reduz incentivos fiscais e pode elevar custos para produtores rurais em 2026, alerta Aprosoja/MS

AGRONEGÓCIO

Governo federal altera política de incentivos fiscais a partir de 2026
Publicada no final de 2025, a Lei Complementar nº 224/2025 altera regras de incentivos fiscais concedidos pela União e passa a produzir efeitos já a partir de 2026. As mudanças devem impactar diretamente produtores rurais de Mato Grosso do Sul e de outras regiões do país, elevando custos relacionados a insumos agrícolas, tributos e contribuições previdenciárias.
A nova legislação determina redução de 10% em diversos benefícios fiscais federais, incluindo isenções, alíquotas zero, reduções de base de cálculo, créditos presumidos e regimes especiais. Com isso, operações antes totalmente desoneradas passam a ter cobrança mínima de tributos, e benefícios integrais deixam de ser aplicados em sua totalidade.
Impacto direto no agronegócio: o que muda para o produtor
As alterações trazidas pela nova lei afetam diferentes áreas da gestão tributária e financeira do setor agropecuário. Confira os principais pontos destacados pela Associação dos Produtores de Soja de Mato Grosso do Sul (Aprosoja/MS):
Tributação sobre insumos agrícolas
A partir de abril de 2026, fertilizantes, defensivos e outros insumos agropecuários que hoje contam com alíquota zero de PIS e Cofins passarão a recolher 10% das alíquotas originais desses tributos.
Embora os percentuais sejam pequenos — 0,165% de PIS e 0,76% de Cofins —, o impacto se acumula ao longo da cadeia produtiva, aumentando o custo operacional por hectare cultivado.
Redução dos créditos presumidos
Os créditos presumidos federais também sofrerão redução, podendo ser aproveitados em apenas 90% do valor originalmente permitido.
A única exceção é quando o crédito estiver vinculado à contribuição previdenciária patronal sobre a folha de pagamento, que permanece inalterado.
Ajustes no regime de Lucro Presumido
Produtores rurais pessoas jurídicas que optam pelo Lucro Presumido — regime em que a Receita Federal estima o lucro com base em um percentual fixo da receita bruta — terão acréscimo de 10% nos percentuais de presunção sobre a parte da receita anual que ultrapassar R$ 5 milhões.
Essa mudança eleva a carga tributária efetiva das empresas enquadradas nesse regime, exigindo revisão de planejamento fiscal.
Aumento da contribuição previdenciária rural
O Funrural (contribuição previdenciária rural) também será ajustado:
- Pessoa Física: de 1,50% para 1,63%;
- Pessoa Jurídica: de 2,05% para 2,23%.
Como a contribuição incide sobre o faturamento bruto, o impacto final varia conforme o volume de comercialização de cada produtor.
O que permanece inalterado
A nova lei não altera tributos estaduais, como o ICMS, não cria novos impostos sobre o agronegócio e mantém a isenção para exportações prevista na Constituição Federal do Brasil.
Setor pede atenção e planejamento para 2026
Para Jorge Michelc, presidente da Aprosoja/MS, o momento exige atenção redobrada e planejamento tributário por parte dos produtores.
“Nosso Estado tem no agro uma base sólida de desenvolvimento. Alterações na tributação de insumos ou na carga previdenciária podem gerar reflexos importantes ao longo da cadeia produtiva. É fundamental que o produtor revise seu planejamento tributário e financeiro para 2026”, ressalta o dirigente.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
Carne, café e soja terão que comprovar origem a partir de 30 de dezembro
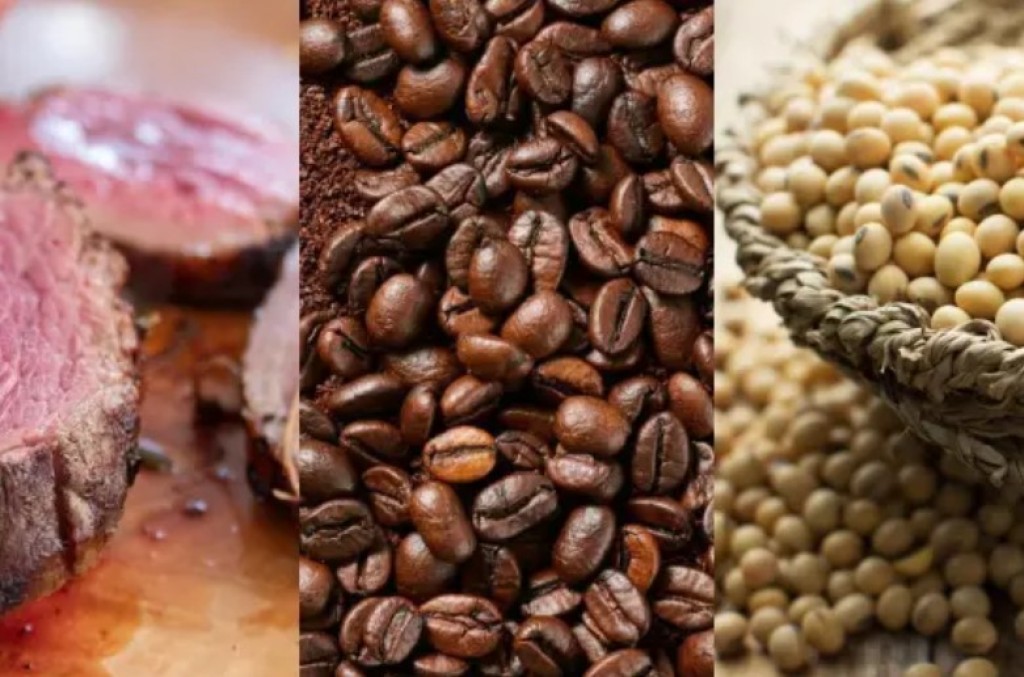
Produtores, cooperativas e exportadores brasileiros que abastecem o mercado europeu têm menos de três meses para revisar as informações de origem dos produtos sujeitos ao Regulamento Europeu Antidesmatamento (EUDR). A aplicação começa em 30 de dezembro para grandes e médios operadores abrangidos pela norma. A preparação exige identificar as áreas de produção, conferir fornecedores e reunir evidências de regularidade.
O regulamento alcança bovinos, cacau, café, óleo de palma, borracha, soja, madeira e determinados derivados. Para entrar no mercado europeu, os produtos incluídos precisam atender a dois critérios: estar livres de desmatamento posterior a 31 de dezembro de 2020 e ter sido produzidos conforme a legislação aplicável no país de origem.
Isso significa que uma autorização de supressão de vegetação concedida no Brasil não afasta, por si só, o critério europeu. O comprador responsável pela entrada da mercadoria no bloco terá de verificar tanto a legalidade da produção quanto o histórico da área.
A localização é uma das informações centrais. Para produtos agrícolas, o regulamento exige a geolocalização das áreas onde a matéria-prima foi produzida. Quando um lote reúne produção de diferentes propriedades, as respectivas origens precisam ser identificadas.
Na pecuária, a exigência envolve os estabelecimentos onde os bovinos foram mantidos. A organização dos dados, portanto, precisa alcançar as etapas anteriores ao fornecimento para o abate, conforme os requisitos aplicáveis ao produto.
O Cadastro Ambiental Rural (CAR) pode integrar o conjunto de informações utilizado na comprovação. Sua apresentação, entretanto, precisa estar acompanhada de dados e evidências verificáveis sobre a área, a produção e sua conformidade. Divergências entre coordenadas, documentos e registros dos fornecedores podem dificultar a análise.
A obrigação de realizar a chamada diligência devida, processo de coleta de informações e avaliação de riscos, recai principalmente sobre o operador que introduz o produto no mercado europeu pela primeira vez ou o exporta da União Europeia. O produtor brasileiro que fornece a uma empresa responsável pela exportação pode receber pedidos de informações necessários ao cumprimento dessas obrigações.
Essa diferença também importa para os prazos. A maior parte dos micro e pequenos operadores abrangidos terá até 30 de junho de 2027, mas isso não assegura automaticamente um prazo adicional ao pequeno produtor brasileiro. Quem abastece um comprador sujeito às regras em dezembro precisa organizar os dados conforme as necessidades dessa cadeia.
Há uma exceção no calendário: micro e pequenos operadores já alcançados pelo regulamento europeu da madeira deverão cumprir a EUDR a partir de 30 de dezembro de 2026.
O Brasil está classificado pela Comissão Europeia como país de risco padrão. Por isso, os produtos brasileiros não recebem, de forma geral, a simplificação da diligência reservada às origens de baixo risco. O operador deve avaliar as informações e adotar medidas para reduzir eventuais riscos de descumprimento.
Quando os dados obrigatórios não podem ser obtidos, o produto não pode ser colocado no mercado europeu pelo operador sujeito à regra. Os documentos da diligência devem ser conservados por cinco anos.
A lista de produtos também merece atenção. Segundo a Comissão Europeia, itens acrescentados ao alcance da norma em 2026, como café solúvel, determinados derivados do óleo de palma e línguas bovinas congeladas, estarão sujeitos às exigências a partir de 30 de dezembro de 2027.
Para preparar os próximos embarques, o primeiro passo é confirmar com o comprador quais produtos e operações estão abrangidos. Depois, conferir as localizações, relacionar cada fornecimento à sua origem e organizar o histórico das áreas e os documentos de legalidade. A revisão antecipada permite identificar lacunas antes que elas comprometam a comercialização.
Fonte: Pensar Agro

Primeiro videocast do Senado destaca mulheres no topo da gestão pública

Agência Senado teve recorde de 3,6 milhões de acessos no domingo

Conselho de Comunicação Social defende regulação de mercados digitais

Gabriela Versiani faz surpresa para Léo, filho de Murilo Huff nos EUA: ‘Magia’

MPAC abre capacitação sobre acolhimento ao público

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...

Prefeitura de Rio Branco reforça importância da puericultura no desenvolvimento infantil
O acompanhamento da saúde da criança não termina nos primeiros meses de vida. A Prefeitura de Rio Branco, por meio...


Prefeitura realiza segunda convocação de aprovados em Processo Seletivo Simplificado do Saerb
A Prefeitura de Rio Branco, por meio do Serviço de Água e Esgoto de Rio Branco (Saerb), publicou a segunda...

Prefeitura nas Ruas avança na parte alta de Rio Branco e leva pavimentação e mais dignidade às comunidades
As máquinas e equipes da Prefeitura de Rio Branco chegaram a mais uma região da capital para transformar a realidade...

Gabriela Versiani faz surpresa para Léo, filho de Murilo Huff nos EUA: ‘Magia’
Gabriela Versiani, namorada do cantor Murilo Huff, preparou uma surpresa especial para Léo, filho do artista com a cantora Marília...

Thaila Ayala celebra 7 anos de casamento com Renato Góes: ‘O sim mais certeiro’
Thaila Ayala celebrou nesta segunda-feira (5), uma data especial ao lado do marido, o ator Renato Góes. O casal completa...

Larissa Manoela e André Luiz mostram novidades em obra da nova mansão
Larissa Manoela e André Luiz voltaram a atualizar os fãs sobre a construção da nova mansão do casal. Nesta segunda-feira...
-

 POLÍTICA NACIONAL6 dias atrás
Lei torna futebol feminino prioridade na política de esporte
-
 SEM CATEGORIA6 dias atrás
Com campeões brasileiros e mais de 400 atletas, Acre Race 2026 coloca Rio Branco no mapa nacional do mountain bike
-
 FAMOSOS6 dias atrás
Thais Fersoza curte NFL no Brasil com família e celebra: ‘A gente curte muito’
-
 FAMOSOS6 dias atrás
Juliette celebra despedida de solteiro em praia e brinca: ‘Disse que não ia casar’
-
 AGRONEGÓCIO6 dias atrás
Renegociação pode alcançar produtor que manteve contas em dia
-
 SEM CATEGORIA4 dias atrás
Rio Branco recebe nova frota de ônibus zero quilômetro e inicia nova fase do transporte coletivo com tarifa zero por 10 dias
-

 TJ AC4 dias atrás
TJAC inaugura nova recepção da Cidade da Justiça de Cruzeiro do Sul e avança com amplo projeto de modernização de todo o complexo
-

 ESPORTES6 dias atrás
Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso

