

AGRONEGÓCIO
Safra de café 2026/27 deve crescer 13,5% no Brasil e alcançar 70,7 milhões de sacas, aponta StoneX

AGRONEGÓCIO

Produção nacional deve se recuperar após ciclo desafiador
A StoneX, empresa global de serviços financeiros e inteligência de mercado, divulgou sua primeira estimativa para a safra brasileira de café 2026/27, apontando para um avanço significativo na produção total. O Brasil deve colher 70,7 milhões de sacas, crescimento de 13,5% em relação ao ciclo anterior (2025/26).
Desse total, 47,2 milhões de sacas serão de café arábica, com aumento expressivo de 29,3%, enquanto o robusta (conilon) deve somar 23,5 milhões de sacas, o que representa uma queda de 8,9%. Apesar da recuperação esperada, a StoneX alerta que o volume ainda está abaixo do potencial máximo nacional, devido à persistência de condições climáticas adversas.
A consultoria destaca que, entre 2021 e 2024, o mercado global de café enfrentou déficits consecutivos, que reduziram os estoques mundiais em mais de 22 milhões de sacas. Assim, a próxima safra será essencial para recompor parte desses estoques e restabelecer o equilíbrio entre oferta e demanda.
Clima irregular marcou a safra 2025/26
A safra 2025/26 foi fortemente afetada por seca e calor intenso no final de 2024, o que prejudicou o florescimento e o desenvolvimento das lavouras de arábica. Com isso, a produção dessa variedade recuou 18,4%, totalizando 36,5 milhões de sacas.
Por outro lado, o robusta (conilon) atingiu recorde histórico de 25,8 milhões de sacas, crescimento de quase 22% sobre o ciclo anterior. O volume total da safra foi de 62,3 milhões de sacas, uma queda de 5,4% em relação ao ano anterior.
O início de 2025 apresentou condições mais favoráveis, o que ajudou na recuperação vegetativa das lavouras. No entanto, a irregularidade das chuvas no segundo semestre limitou o avanço, principalmente nas regiões produtoras de arábica, como o Cerrado Mineiro e a Zona da Mata.
Arábica deve liderar recuperação em 2026/27
A produção de arábica deve se destacar em 2026/27, impulsionada pela bienalidade positiva e pela recuperação de áreas afetadas no ciclo anterior. Mesmo com o crescimento previsto, o desempenho ainda será moderado devido à irregularidade climática e ao desgaste das lavouras mais antigas, que têm passado por intensos processos de poda e renovação.
Nas Matas de Minas, a produção deve subir 36,9%, alcançando 8,9 milhões de sacas, apoiada em investimentos em materiais genéticos modernos. O Sul de Minas Gerais, maior região produtora do país, deve colher 17,2 milhões de sacas, crescimento de 21,1%, embora o atraso das chuvas tenha causado florada irregular.
Em São Paulo, o avanço deve ser expressivo — alta de 75,6%, chegando a 7,2 milhões de sacas — graças ao retorno das lavouras que estavam em safra zero e à expansão dos novos plantios. Já o Cerrado Mineiro deve crescer 32,1%, atingindo 7,4 milhões de sacas, mas ainda abaixo do potencial devido à seca, calor intenso e geadas pontuais.
Robusta (conilon) tende a registrar leve ajuste após recorde
Após resultados históricos em 2025/26, o robusta (conilon) deve passar por ajustes naturais de produção, refletindo o manejo de poda e o desgaste fisiológico das plantas.
No Norte do Espírito Santo, a produção deve cair 15,1%, totalizando 16,3 milhões de sacas, impactada por ventos frios e chuvas no período de florada. No Sul da Bahia, o recuo estimado é de 18,8%, com 2,6 milhões de sacas, reflexo da fadiga das lavouras antigas, compensada parcialmente pela entrada de áreas novas.
Em contrapartida, Rondônia deve se destacar com alta de 32%, chegando a 3,3 milhões de sacas, impulsionada por condições climáticas favoráveis e renovação do parque cafeeiro. Apesar do bom momento, a falta de mão de obra ainda é um obstáculo para o avanço mais rápido na produção regional.
Brasil reforça liderança global, mas clima segue sendo fator decisivo
Mesmo com os desafios climáticos e ajustes regionais, o Brasil deve ampliar sua liderança no mercado mundial de café, consolidando-se como o principal fornecedor global. A StoneX ressalta, porém, que o desempenho da safra 2026/27 dependerá do equilíbrio entre perdas regionais e ganhos em novas áreas produtivas, além da recuperação consistente em estados como Rondônia.
O cenário ainda é de cautela, mas as perspectivas indicam um avanço sólido na oferta brasileira, essencial para recompor os estoques mundiais e sustentar o equilíbrio do mercado global nos próximos anos.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027
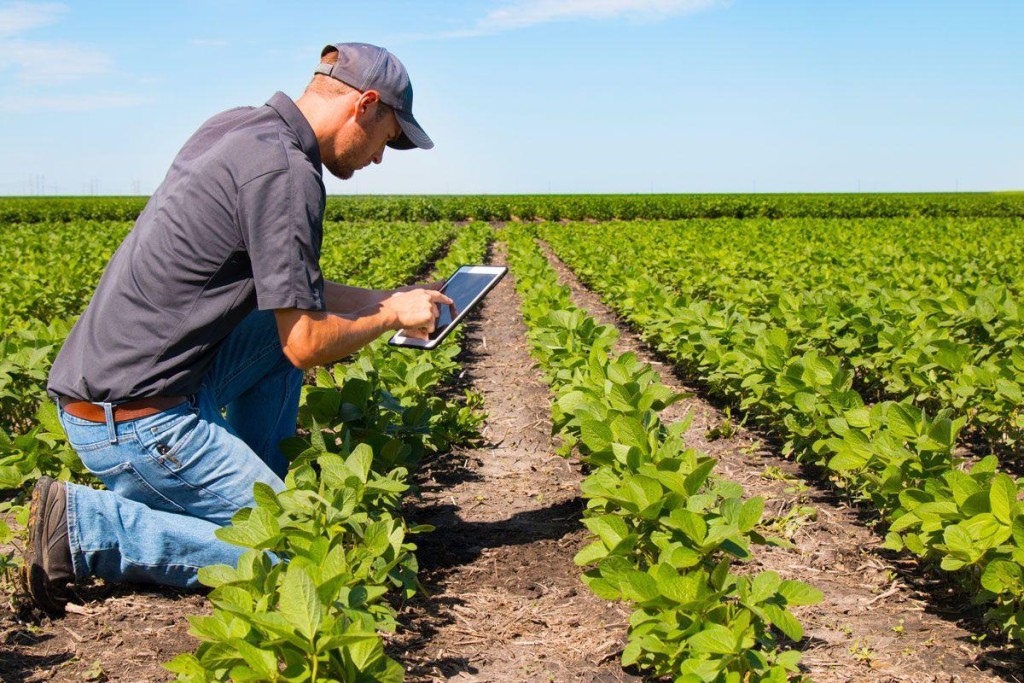
Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.
Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.
Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.
A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.
Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.
Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.
Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.
A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.
Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.
A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.
A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.
Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.
Fonte: Pensar Agro

Plenário analisa fim da escala 6×1 na terça-feira

MPAC discute pautas prioritárias para reunião do Eixo de Direitos Humanos do CNPG

Xapuri: MPAC reforça atuação na fiscalização e orientação sobre as eleições 2026

André Marques se declara para Marcelo, filho de Ivete nos 17 anos do garoto

MPAC e AHAC discutem ações de acolhimento a vítimas de LGBTfobia

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...

Entre lágrimas e esperança, Rio Branco começa uma nova história no transporte coletivo
Por alguns minutos, na manhã desta quinta-feira (1º de outubro), Rio Branco não viveu apenas a apresentação de uma nova...

Com nova frota, líderes comunitários pedem apoio da população para preservar os ônibus
A entrega dos novos ônibus adquiridos para o transporte coletivo de Rio Branco marca um momento importante para a capital....
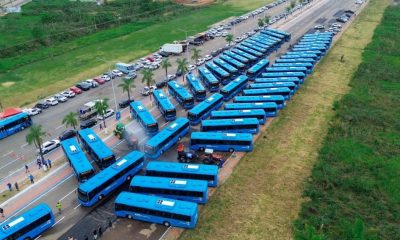

Prefeito de Rio Branco apresenta nova frota de ônibus e inicia nova fase no transporte coletivo de Rio Branco
Rio Branco inicia nesta quinta-feira (1º) um novo capítulo na história do transporte coletivo da capital. O prefeito Alysson Bestene...

André Marques se declara para Marcelo, filho de Ivete nos 17 anos do garoto
O ator e apresentador André Marques usou as redes sociais nesta sexta-feira (2), para fazer uma linda declaração de aniversário...

Maiara compartilha clique romântico com namorado e faz declaração: ‘Ele está aqui’
A cantora Maiara, de 38 anos, compartilhou nesta sexta-feira (2), um registro especial ao lado do namorado, Felipe Cavalliere, de...

Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’
Bless Gagliasso de 11 anos, filho de Giovanna Ewbank e Bruno Gagliasso estreou como ator na Globo esta semana e...
-

 AGRONEGÓCIO7 dias atrás
Greening, safra menor e queda no consumo pressionam o setor brasileiro
-
 SEM CATEGORIA6 dias atrás
Prefeitura de Rio Branco atende famílias atingidas por fortes chuvas e ventos em 14 bairros da capital
-

 SEM CATEGORIA4 dias atrás
Comboio com novos ônibus da JTP segue viagem rumo a Rio Branco e previsão é de chegada da frota a partir de segunda-feira (28)
-
 AGRONEGÓCIO6 dias atrás
Festival do agro projeta R$ 2,2 bilhões em negócios
-
 SEM CATEGORIA4 dias atrás
Prefeito de Rio Branco acompanha áreas atingidas por forte chuva e determinou força-tarefa para reduzir impactos dos alagamentos na capital
-
 AGRONEGÓCIO6 dias atrás
CAR e GTA podem acelerar controle da origem do gado
-
 SEM CATEGORIA6 dias atrás
Enxerga Mais Rio Branco: Prefeitura entrega mais de 200 óculos e transforma a vida de estudantes e famílias
-
 SEM CATEGORIA6 dias atrás
Primeiros ônibus novos da JTP começam viagem para Rio Branco e marcam nova fase do transporte coletivo da capital

