

AGRONEGÓCIO
Reforma Tributária exige transformação digital e estratégica nas empresas

AGRONEGÓCIO

Aprovada pelo Congresso, a reforma tributária brasileira representa a maior mudança no sistema fiscal desde a Constituição de 1988. Além de alterar tributos, a medida traz impactos profundos na gestão contábil, tecnológica e operacional das empresas, exigindo planejamento e adaptação já nos próximos anos.
Nova estrutura tributária será implementada gradualmente
O novo modelo prevê a criação do Imposto sobre Valor Agregado (IVA) dual, com a CBS (Contribuição sobre Bens e Serviços) e o IBS (Imposto sobre Bens e Serviços), substituindo gradualmente PIS, Cofins, IPI, ICMS e ISS.
A transição ocorrerá entre 2026 e 2033, período em que empresas terão de operar sob dois regimes tributários simultaneamente, aumentando a complexidade administrativa e fiscal.
Empresas ainda não estão preparadas para a mudança
Apesar da proximidade da transição, muitas organizações seguem atrasadas. De acordo com pesquisa do Thomson Reuters Institute, 76% das empresas ainda não iniciaram os ajustes tecnológicos e operacionais necessários, o que eleva os riscos financeiros e regulatórios.
Tecnologia da Informação terá papel central
A área de Tecnologia da Informação será uma das mais impactadas. Sistemas de gestão (ERPs) e softwares fiscais precisarão ser adaptados para cumprir as novas exigências.
Um levantamento da KPMG mostra que 85% das empresas terão de realizar mudanças significativas em seus sistemas, mas menos de um terço possui um plano de ação estruturado.
Entre as novas obrigações acessórias estão:
- Nota Fiscal eletrônica nacional unificada (NF-e);
- Domicílio Tributário Eletrônico (DTE);
- Split Payment, que exigirá integração em tempo real com sistemas do governo via APIs.
Transição aumenta desafios operacionais
Entre 2026 e 2032, as empresas precisarão lidar com a convivência entre os dois sistemas tributários. Isso demandará ajustes minuciosos em processos de faturamento, emissão de notas fiscais, contas a pagar e receber, escrituração fiscal e gestão de créditos tributários.
Notas fiscais, por exemplo, deverão conter novos campos e códigos relacionados à CBS e ao IBS, exigindo atualização dos sistemas e segregação correta das operações. Além disso, a rastreabilidade dos créditos tributários — tanto os acumulados no sistema atual quanto os do novo regime — será fundamental para evitar perdas financeiras.
Rastreabilidade e inteligência fiscal serão fundamentais
Com o IVA dual, a coerência e a rastreabilidade de informações passam a ser pontos críticos. Isso porque o crédito gerado em uma etapa da cadeia produtiva só poderá ser aproveitado na seguinte se os registros fiscais e contábeis estiverem consistentes.
Inconsistências entre notas fiscais, escrituração e declarações podem resultar na perda do direito de crédito ou em questionamentos do Fisco.
Consultorias e especialistas ganham relevância
Diante da complexidade, muitas empresas estão recorrendo a consultorias especializadas em tecnologia e gestão tributária. A antecipação de ajustes, como a adequação de ERPs ainda em 2025 para testes com CBS e IBS, é vista como estratégia essencial para reduzir riscos.
Um planejamento bem estruturado pode evitar prejuízos maiores, como falhas sistêmicas, multas e paralisação de operações. Além disso, a integração de áreas como TI, financeiro, compliance e processos internos garante maior eficiência durante a adaptação.
Transformação obrigatória, mas também estratégica
Para o especialista Cláudio Costa, Head da Selbetti Business Consulting, a reforma não deve ser encarada apenas como obrigação fiscal, mas como uma oportunidade de modernização da gestão empresarial.
Segundo ele, empresas que se anteciparem estarão mais preparadas para enfrentar o período de transição e poderão transformar um desafio regulatório em vantagem competitiva.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
EUA ampliam exportações de etanol e acirram concorrência com o Brasil
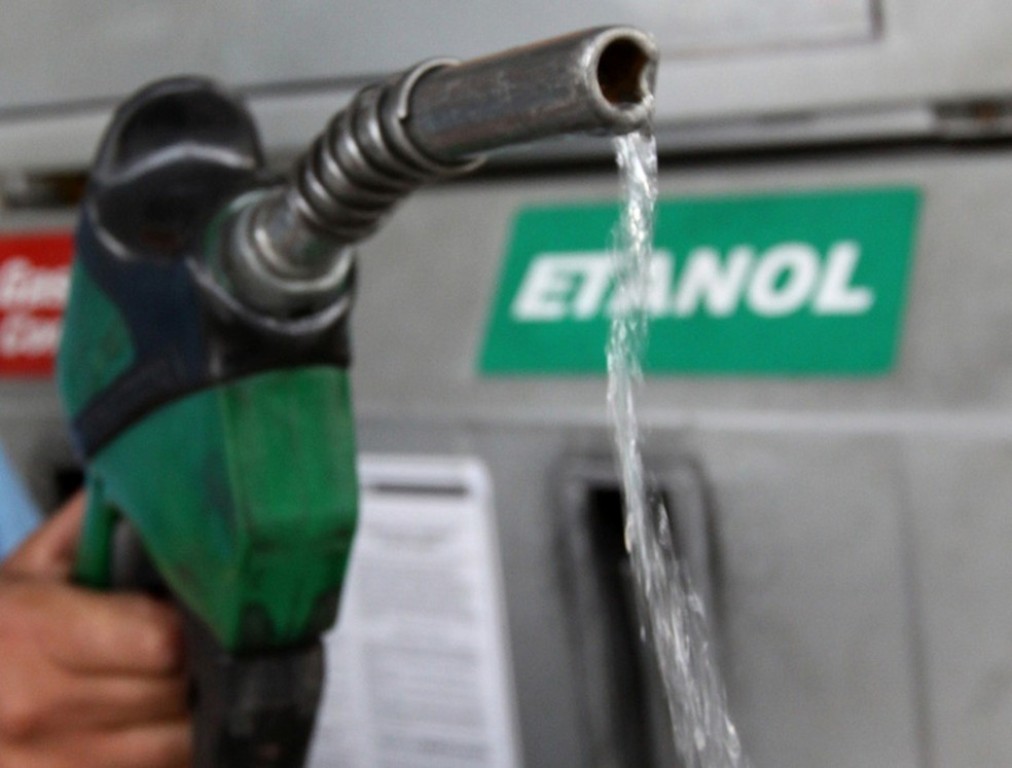
Os Estados Unidos exportaram aproximadamente 5,34 bilhões de litros de etanol entre janeiro e julho de 2026, avanço de 13% sobre igual período do ano anterior, segundo a Renewable Fuels Association (RFA). O crescimento dos embarques amplia a concorrência para o Brasil e mostra a força de uma indústria sustentada por um mercado doméstico de grande escala, apesar de uma mistura menor do biocombustível na gasolina.
Nos EUA, a produção de etanol foi de aproximadamente 160 milhões de litros por dia, conforme dados da agência de energia americana, a EIA, publicados no dia 30 de setembro. O número representa o ritmo registrado naquela semana, sem equivaler a um balanço anual.
A aparente contradição está nas bombas. Enquanto a gasolina comum brasileira contém 32% de etanol, a mistura predominante no mercado americano é o E10, com 10%. O percentual menor, contudo, incide sobre uma quantidade muito maior de combustível comercializado.
Na mesma semana de setembro, o volume de gasolina fornecido ao mercado americano, usado pela EIA como referência de consumo, foi de aproximadamente 1,38 bilhão de litros por dia. Essa quantidade já inclui o etanol misturado ao combustível. É a dimensão desse abastecimento que permite absorver uma produção elevada do biocombustível.
Uma conta ilustrativa ajuda a entender: 10% de um mercado de 400 bilhões de litros representam 40 bilhões de litros de etanol. Já 32% de um mercado de 100 bilhões correspondem a 32 bilhões. A comparação dos percentuais, isoladamente, não mostra quantos litros chegam aos consumidores.
Enquanto ampliam as exportações, os EUA importaram menos de 1,9 milhão de litros de etanol entre janeiro e julho de 2026, segundo a RFA. O contraste reforça o peso da produção doméstica no abastecimento americano.
Esses números mostram que uma expansão do consumo nos EUA encontra uma indústria doméstica capaz de disputar o fornecimento. Para o exportador brasileiro, uma mistura maior abre oportunidades, mas os embarques dependem dos preços, dos custos de transporte, das condições de acesso e da disponibilidade do produto americano.
Os dois países também organizam o abastecimento de maneiras diferentes. No Brasil, a mistura obrigatória de 32% vale para a gasolina comum e a comum aditivada desde 1º de agosto de 2026. A medida tem duração inicial de 180 dias, com possibilidade de uma prorrogação por igual período. Na gasolina premium, o teor permanece em 25%.
Além disso, o motorista brasileiro dispõe do etanol hidratado para abastecer veículos flex. Esse mercado depende da relação entre o preço dos combustíveis e o rendimento do automóvel. A demanda nacional, portanto, reúne tanto o etanol adicionado à gasolina quanto o vendido diretamente ao consumidor.
Nos EUA, o E10 convive com o E15, de até 15%, e com misturas mais elevadas para veículos compatíveis. Os postos não são obrigados a oferecer E15. A ampliação das vendas envolve equipamentos adequados, disponibilidade de combustível e regras de comercialização.
Restrições relacionadas às emissões evaporativas afetam a venda de E15 durante o verão em partes do país. Em 2026, a agência ambiental americana, a EPA, concedeu uma autorização excepcional para permitir sua comercialização nessa estação. A previsibilidade das regras continua relevante para os investimentos na distribuição.
O Brasil deve produzir 41,88 bilhões de litros de etanol na safra 2026/27, aumento de 11,7% sobre a temporada anterior, segundo a Companhia Nacional de Abastecimento (Conab). A expansão reforça a importância de ampliar o consumo nas bombas e conquistar compradores externos. Nessa disputa, os Estados Unidos combinam uma indústria de grande escala com um mercado que absorve volumes elevados mesmo usando uma mistura menor de etanol na gasolina.
O levantamento brasileiro, divulgado em agosto, estima 29,98 bilhões de litros de etanol de cana e 11,91 bilhões de litros do combustível produzido a partir do milho. O crescimento previsto é de 9,7% e 17%, respectivamente. São projeções para a safra em andamento, que inclui parte de 2027.
A safra de cana está na segunda metade da colheita e da moagem no Centro-Sul, onde as chuvas de setembro reduziram o ritmo dos trabalhos. No Nordeste, a temporada começou mais recentemente. A fabricação de etanol de milho segue outro calendário, com usinas que operam ao longo do ano.
Para o campo brasileiro, o avanço do etanol tem efeitos distintos. A expansão das usinas de milho amplia as alternativas de venda do cereal. Uma demanda maior também pressiona o custo da matéria-prima para quem fabrica o combustível, conforme a oferta da safra e os estoques disponíveis.
O etanol de cana conta ainda com rotas de produção reconhecidas pela EPA na categoria de biocombustíveis avançados, sujeitas a requisitos ambientais. Esse enquadramento permite disputar mercados que valorizam a redução de emissões.
Com a oferta brasileira em crescimento, o resultado para a cadeia dependerá da capacidade de transformar produção em consumo. A mistura na gasolina, a escolha dos motoristas e as exportações precisam acompanhar os novos volumes para sustentar a remuneração das usinas e dos produtores de matéria-prima.
Fonte: Pensar Agro

Presidente do TJAC defende uso responsável da inteligência artificial no Poder Judiciário em congresso jurídico

Davi prega ‘serenidade’ no debate político

Toma posse a senadora Leany Lemos

PEC que acaba com escala 6×1 começa a tramitar no Plenário

Cobertura integrada das eleições mobiliza comunicação do Poder Legislativo

COMUNICADO
A Assembleia Legislativa do Estado do Acre (Aleac), por meio de sua Mesa Diretora, informa à imprensa e à sociedade...

NOTA PÚBLICA – ASSEMBLEIA LEGISLATIVA DO ESTADO DO ACRE
A Assembleia Legislativa do Estado do Acre, por meio de sua Mesa Diretora, representando todos os parlamentares acreanos, manifesta profundo...


Com duas edições no mesmo dia, Nicolau certifica 300 alunos no Redação Nota Mil
Com a proximidade das provas do ENEM, marcadas para novembro, a equipe da Escola do Legislativo vem intensificando o programa...

Expoacre Juruá transforma tecnologia e cultura em lazer inclusivo para famílias
A Expoacre Juruá, em Cruzeiro do Sul, tem se destacado não apenas como vitrine agropecuária, mas também como espaço de...

Detran une diversão e educação para ensinar trânsito às crianças na Expoacre Juruá
A quarta noite da Expoacre Juruá levou diversas famílias ao estande do Detran, no Centro de Eventos Orleir Cameli, em...

Segurança é reforçada durante Expoacre Juruá e garante noites de diversão para visitantes
Com objetivo de garantir noites tranquilas para os visitantes da Expoacre Juruá 2026, a Secretaria de Estado de Justiça e...

Copa Rio Branco de Futebol Amador movimenta equipes e fortalece esporte na capital
A Prefeitura de Rio Branco, por meio da Secretaria Municipal de Esportes (Seme), segue incentivando e fortalecendo o futebol amador...

Força-tarefa mobiliza 350 trabalhadores para retirar toneladas de resíduos eleitorais das ruas de Rio Branco
As ruas de Rio Branco começaram a passar por um grande mutirão de limpeza nesta segunda-feira (5), após o período...


Prefeitura realiza manutenção em adutora no bairro Chico Mendes para garantir abastecimento de água
A Prefeitura de Rio Branco, por meio do Serviço de Água e Esgoto de Rio Branco (Saerb), realiza, nesta segunda-feira...


Bruna Biancardi celebra 3 anos de Mavie com declaração emocionante: ‘Eu te amo’
Mavie, filha de Neymar e Bruna Biancardi, completou três anos nesta segunda-feira (6), e ganhou uma declaração emocionante da mãe...

Ana Hickmann revela detalhes de lua de mel com Edu Guedes pela Itália: ‘Continua!’
Ana Hickmann usou as redes sociais para compartilhar detalhes de sua lua de mel com Edu Guedes na Itália. Nesta...

Jheny Santucci confirma separação de Arthur Aguiar três meses após casamento
Jheny Santucci, de 26 anos, confirmou nesta terça-feira (6), o fim do relacionamento com Arthur Aguiar, de 37. A influenciadora...
-
 SEM CATEGORIA6 dias atrás
Rio Branco recebe nova frota de ônibus zero quilômetro e inicia nova fase do transporte coletivo com tarifa zero por 10 dias
-

 TJ AC6 dias atrás
TJAC inaugura nova recepção da Cidade da Justiça de Cruzeiro do Sul e avança com amplo projeto de modernização de todo o complexo
-

 FAMOSOS7 dias atrás
Carol Peixinho curte dia de praia com Thiaguinho e o filho, Bento: ‘Amores’
-

 SEM CATEGORIA5 dias atrás
Prefeitura avança com obras de drenagem, saneamento e pavimentação, transformando a realidade de moradores da Baixada da Sobral
-
 TJ AC7 dias atrás
TJAC conquista Selo Linguagem Simples do CNJ pelo programa Audiência Pública
-
 FAMOSOS5 dias atrás
Ana Castela revela habilidade e ensina receita de salmão ao molho de maracujá
-
 FAMOSOS7 dias atrás
Maju Coutinho exibe barriguinha de grávida durante treino em casa
-
 POLÍTICA NACIONAL7 dias atrás
Confira o que pode e o que não pode até o dia da votação

